【2026年最新】ポケットカードから請求書・通知書が届いたら?|裁判・差押えの危険と消滅時効による解決方法
借金分野においては消滅時効に特化しております。これまで1000件以上の時効援用の手続きを行ってきました。業者ごとの対応方法や特性を熟知しております。
この記事を読んでいる方の中には、ポケットカードから突然請求書が届いたり、これまで何度も通知が届いたりと、不安になっている方も多いと思います。
まず、ポケットカードは実在するクレジットカード会社です。通知が届いた場合は、放置(無視)せず内容を確認することが大切です。ただし、通知が届いただけで、直ちに給料や預貯金が差し押さえられるわけではありません。通知が届いた段階で、直ちに職場や家族へ連絡がいくのが通常というわけでもありません。慌てて電話や支払いをせず、まずは落ち着いて対応しましょう。
ポケットカードから請求を受けている場合でも、最後の返済から5年以上経過していれば、時効援用によって支払い義務が消滅する可能性があります。この記事では、通知が届いたときに確認すべき点と、書類ごとの対処法を弁護士が解説します。
ポケットカードから通知が届いたら最初に確認すること
お手元にポケットカードから届いた書面がある場合は、まず次の項目を確認してください。
書面の記載内容と、ご自身の記憶や支払履歴を照らし合わせ、
- 元の契約先と契約内容
- 最後に返済した時期
- その後に返済の約束をしていないか
- 過去に裁判や支払督促がなかったか
を確認してください。
ただ、まず確認していただきたいのは、
「最後に返済した時期」
です。
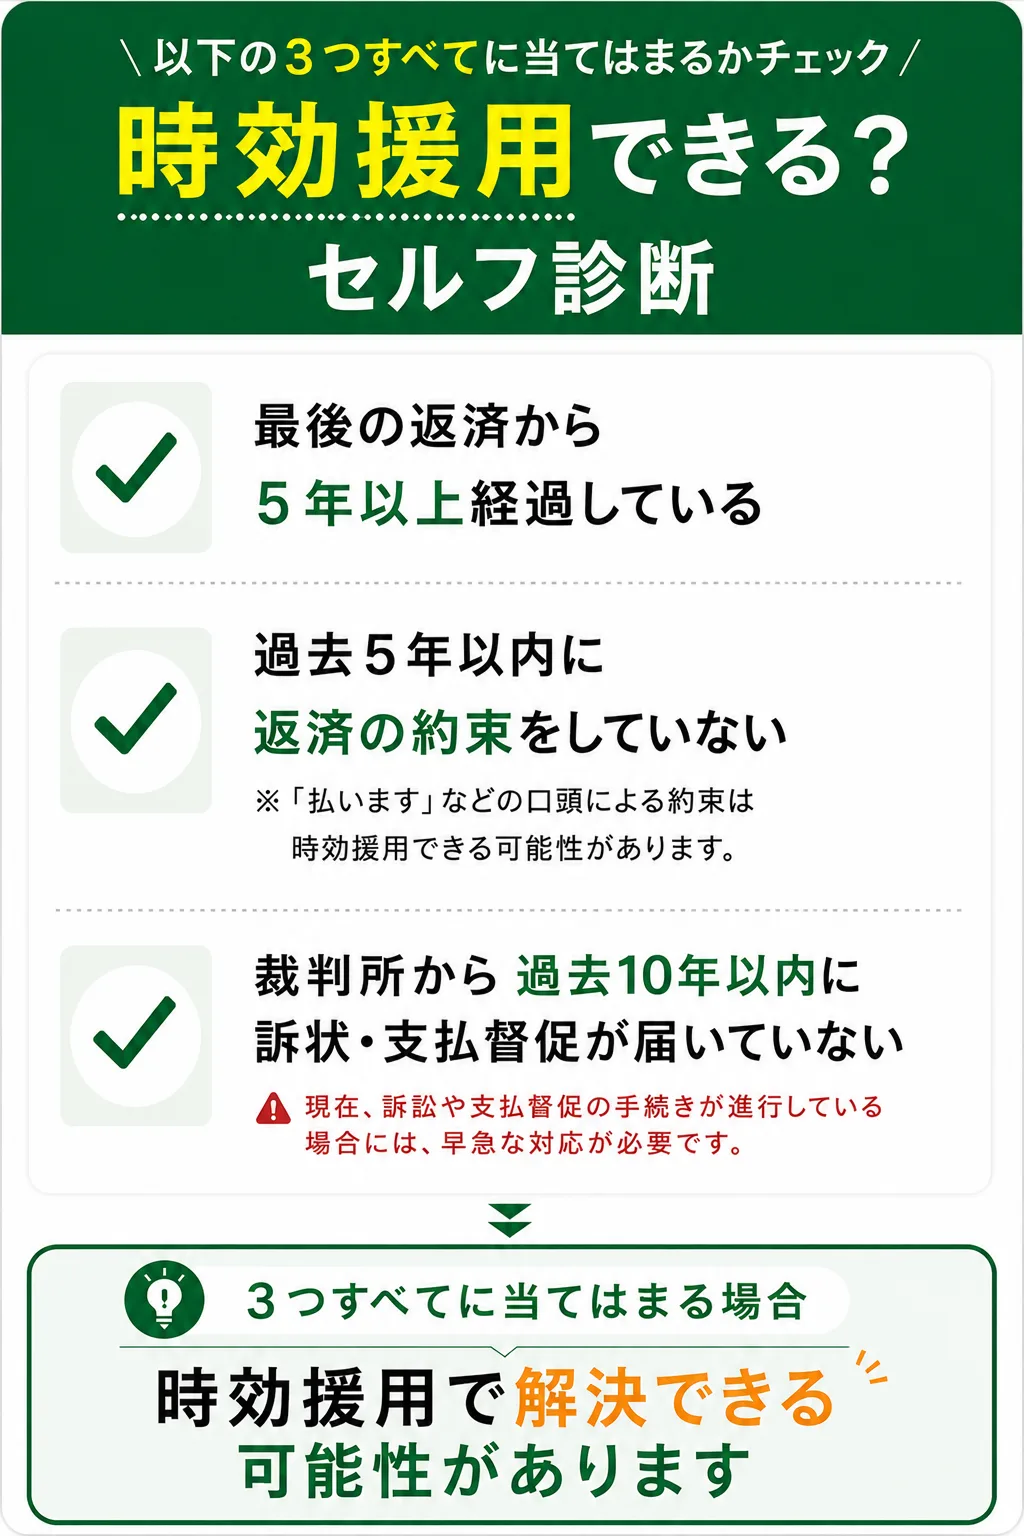
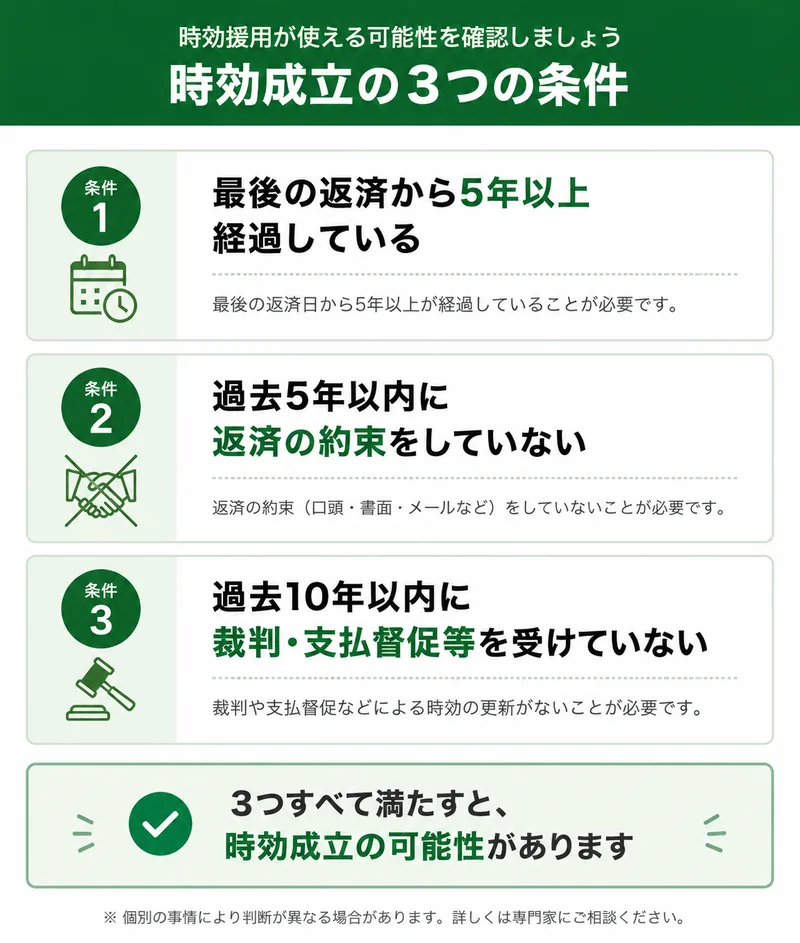
最後の返済から5年以上経過している場合には、時効にかかっている可能性があります。
ただし、その後に返済や返済の約束をしている場合、過去に裁判や支払督促があった場合などは結論が変わることがあります。一度も支払っていない請求については、元の契約の支払期限などを確認します。契約内容によって時効期間や起算点は異なるため、経過年数だけで時効の成否が確定するわけではありません。
時効セルフチェック
以下のセルフチェックでは、
- 最後の返済時期や契約上の支払期限から、必要な時効期間が経過しているか
- 過去の訴訟・支払督促の有無と、その結果・確定時期を確認できるか
- 返済や返済の約束をしたことがあるか、その時期・内容はどうか
などを確認していきます。
注意点として、現在、訴訟や支払督促の手続きが進行している場合であっても、時効援用が認められる可能性があるため、早急な対応が必要です。
また、口頭であっても、「支払います」「分割で支払います」などと返済を約束した場合には、債務の承認と判断され、時効援用が難しくなる可能性があります。もっとも、実際の発言内容や時期によって判断が異なるため、返済の話をしてしまった場合でも直ちに諦める必要はありません。
和解書などで債務を認めたり、実際に返済したりしている場合も、その時期や内容を確認します。こうした事情があっても、経緯やその後の経過期間によっては時効を主張できる場合があります。
ポケットカードとは
ポケットカード株式会社は、P-oneカードやファミマカードなどを扱い、クレジットカード事業や融資事業などを行う会社です。旧社名はマイカルカードで、2012年にはファミマクレジットを吸収合併しています。
- P-oneカードや各種提携カードなどを扱うクレジットカード会社
- カードの商品名と発行会社名が異なるため、カード名だけでなく契約先の確認が必要
- 放置すると、訴訟や支払督促などの裁判手続きに移行することがある
《請求内容として確認する契約》
P-oneカードなどのショッピング・キャッシング / ファミマカード・旧ファミマTカードなどの提携カード / 旧マイカルカードやファミマクレジットとの契約
会社情報・所在地・営業時間
ポケットカードについてより詳しく知りたいという方のために、会社の基本情報を整理します。
所在地だけでなく、手元の通知に記載された契約内容・担当窓口を確認してください。
| 会社名 | ポケットカード株式会社 |
| 本社所在地 | 東京都港区芝公園1-1-1 住友不動産御成門タワー |
| 設立 | 1982年5月25日 |
| 主な事業 | クレジットカード事業、融資事業、保険代理店事業など |
| お問い合わせ・受付時間 | ポケットカードお客さまセンター:9:00~17:30(年始休業) 0570-064-373(携帯電話)/0120-12-9255(携帯電話以外) ファミマカード等は別窓口です。公式の問い合わせ先一覧をご確認ください。 |
| 公式情報 | 会社概要(確認日:2026年9月29日) |
ポケットカードは詐欺なのか
結論として、ポケットカード株式会社は実在するクレジットカード会社です。ただし、同社をかたった架空請求の可能性はあるため、届いた通知自体が本物かどうかは別に確認する必要があります。
ポケットカードから突然通知が届き、利用した時期や契約の内容に心当たりがないため、「詐欺ではないか」と疑ってしまう方もいると思います。
しかし、これには理由があります。
P-oneカードやファミマカードなど、カードの商品名と発行会社名が異なる場合があります。「ポケットカード」という名前に覚えがなくても、以前利用していた提携カードや旧社名での契約を確認してください。
- 現在使っていないカードや、忘れていた古い契約について通知が届く
- カードの商品名や以前の会社名と、通知書に記載された会社名が一致しない
- 10年以上前の古い借金について請求が届く
ポケットカードから身に覚えのない請求が届く理由
ポケットカードは、P-oneカードやファミマカードなどの発行会社です。また、旧マイカルカードから社名を変更し、ファミマクレジットを吸収合併した沿革があります。通知書の会社名だけで判断せず、利用していたカード名や元の契約先を確認してください。
確認する契約の例は、次のとおりです。
- P-oneカードや同社発行の提携カードの利用
- ファミマカード・旧ファミマTカードなどの利用
- 旧マイカルカードやファミマクレジットとの契約
通知が債権回収会社や法律事務所から届いた場合は、元の契約先がポケットカードなのか、現在の債権者が誰なのかを確認してください。債権譲渡による請求と回収業務の委託による請求を区別し、通知書の記載に沿って確認する必要があります。
 弁護士
最後の返済から5年以上経過していれば、消滅時効が成立している可能性があります。
ポケットカードの電話番号
ポケットカードは、カードの種類によって問い合わせ先が異なります。また、公式案内では、お支払いに関する自動音声の発信元として06-7670-3939・06-7670-3950を案内しています。着信番号だけで判断せず、公式の問い合わせ先一覧と自動音声・SMS等の案内を照合してください。
電話番号が公式案内に掲載されていても、支払い義務や時効の成否まで確定するわけではありません。古い請求の場合は、返済の約束をする前に時効の可能性を確認してください。
督促の実態
電話を無視するとどうなるか
ポケットカードからの電話に出なかった場合でも、すぐに給料や預貯金が差押えられるわけではありません。
ただし、電話に出ないことで「連絡が取れない」と判断され、次のような対応に進む可能性があります。
- 郵送で請求書や督促状が届く
- 契約や延滞状況によって、回収担当者や窓口が変わる
- 裁判手続き(支払督促・訴訟)に移行する
電話で「払います」と言ってしまうと、債務を認めたことになり、時効援用できなくなる可能性があります。一方で、電話を放置し続けると裁判手続きに進む可能性があります。
弁護士最終返済から5年以上経過している場合は、電話に出る前に時効の可能性を確認することが重要です。
ポケットカードからメール・SMSが届いたら
ポケットカードは、支払い・請求に関する案内を、ハガキや封書に加えてSMSでも送ると公表しています。2026年9月の公式のお知らせでは、原則として0005-820525から配信し、一部は別の番号を使うと案内されています。メールやLINE通知もあるため、公式案内で配信内容をご確認ください。
ただし、ポケットカードを名乗るメールやSMSがすべて本物とは限りません。不審なメッセージのURLや連絡先はそのまま利用せず、ご自身で開いた公式サイトの案内と照合してください。本物の連絡であっても、古い請求について支払日を約束したり返済の手続きをしたりする前に、時効の可能性を確認することが重要です。
- 本物と確認できないメール・SMSのURLはクリックしない
- 本物と確認できるまでは、返信や個人情報の送信をしない
- 本物かどうか確認したい場合は、公式サイトの問い合わせ案内と照合する
自宅訪問(現地調査)は本当にあるのか
ポケットカードの支払いに関し、外部の調査会社が自宅を訪問して連絡を求める書面を残した例は、司法書士事務所の過去の相談事例(2017年)で紹介されています。ただし、現在の全案件で訪問が行われるという意味ではありません。訪問を予告する記載があるか、誰が訪問を担当するかを通知書で確認してください。
訪問を予告する書面が届いた場合でも、慌てて支払いや返済の約束をする必要はありません。訪問者の会社名・氏名・請求内容を確認し、借金の内容や時効の可能性を専門家に相談してください。
訪問があっても、対応する義務はありません。居留守でも問題ありません。
仮に対応してしまった場合は、
・「忙しい」
・「弁護士に相談している」
とだけ伝え、早めに会話を切り上げましょう。
最も注意すべきなのは、「払います」「分割で払います」など、借金を認める発言をしないことです。
こうした発言は債務の承認と判断される可能性があり、時効援用ができなくなるおそれがあります。
自宅訪問は止められるのか
時効の成立が確認された場合、通常、その債務についての請求や訪問は停止します。
一方、時効が成立しない場合でも、弁護士に債務の処理を依頼した場合は、連絡窓口を弁護士にするよう相手方へ通知します。ただし、受任通知だけで裁判手続きや強制執行が当然に止まるわけではありません。
弁護士時効の可能性がある場合には、自宅訪問を避けるためにも、早めに時効援用通知を送付することが重要です。
無視していいのか
結論として、ポケットカードからの通知や電話を無視し続けるのはおすすめできません。
通知や電話を無視し続けると、支払督促や訴訟などの裁判手続きに進む可能性があります。また、訴訟をいつ起こすかは債権者側が決めるため、入院中や長期不在などのタイミングで裁判所から書類が届き、対応が間に合わないまま判決が確定してしまうこともあります。
裁判所から届いた書類まで放置してしまうと、本来は時効を主張できたケースであっても、そのまま判決が確定してしまうことがあります。判決が確定すると、口頭弁論終結前に完成していた時効を後から主張することは原則できず、確定した権利の時効期間は原則10年となります。判決が確定した結果、その後、給料や預貯金の差押えを受けるおそれがあります。
「無視する」のと「時効援用する」のとでは、結果がまったく異なります。無視は問題を先送りにするだけですが、時効援用が認められれば、借金の支払義務そのものが消滅します。
時効の可能性がある場合には、単に無視をするのではなく、正式に時効援用の手続きを行うことが重要です。
しつこいと言われる理由
ポケットカードから通知書の郵送や電話が繰り返されることがあり、そのため「しつこい」と感じる方もいます。連絡の頻度は案件によって異なります。
通知の名称や連絡の方法は、契約内容・延滞状況・担当窓口によって異なります。連絡の回数だけで時効の成否は判断できません。
加えて、事案によっては訴訟や支払督促等の裁判所を利用するケースもあるため、「しつこい」と感じる方も少なくありません。
いつか通知や電話がやむだろうと期待して放置せず、請求内容と最後の返済時期を確認することが大切です。
書類別の対応
書類タイトル別の対応
【請求書・督促状】
- 請求額や支払期限が記載されていても、古い請求の場合は、支払う前に時効の可能性を確認することが大切です。
慌てて連絡する前に最終返済時期を確認してください。
【法的手続き・強制執行を予告する書面】
- 裁判手続きに進む可能性が記載されている場合は、放置せず内容を確認してください。強制執行を予告する内容の場合は、過去の判決や支払督促など、すでに強制執行の根拠となる債務名義が存在する可能性もあります。
放置すると、訴訟や支払督促を申し立てられたり、すでに債務名義がある場合には差押えに進んだりするおそれがあります。
【一括請求の通知】
- 残高の一括払いを求める内容の書面です。
一括請求の通知に書かれた今回の支払期限と、時効の起算点は同じとは限りません。契約内容、最後の返済時期、その後の支払い・合意・裁判歴を確認してください。
【訪問を予告する書面が届いた場合】
- 訪問日時や回収担当者の記載を確認してください。
訪問を予告されても、その場で支払ったり返済を約束したりする前に、請求内容と時効の可能性を確認してください。弁護士に依頼した場合は、連絡窓口を弁護士にするよう相手方へ通知します。
【債権譲渡・承継を知らせる通知】
- 債権が別の会社に移ったことを示す通知です。
この通知が届いても時効期間はリセットされません。
裁判所から書類(訴状・支払督促)が届いたら
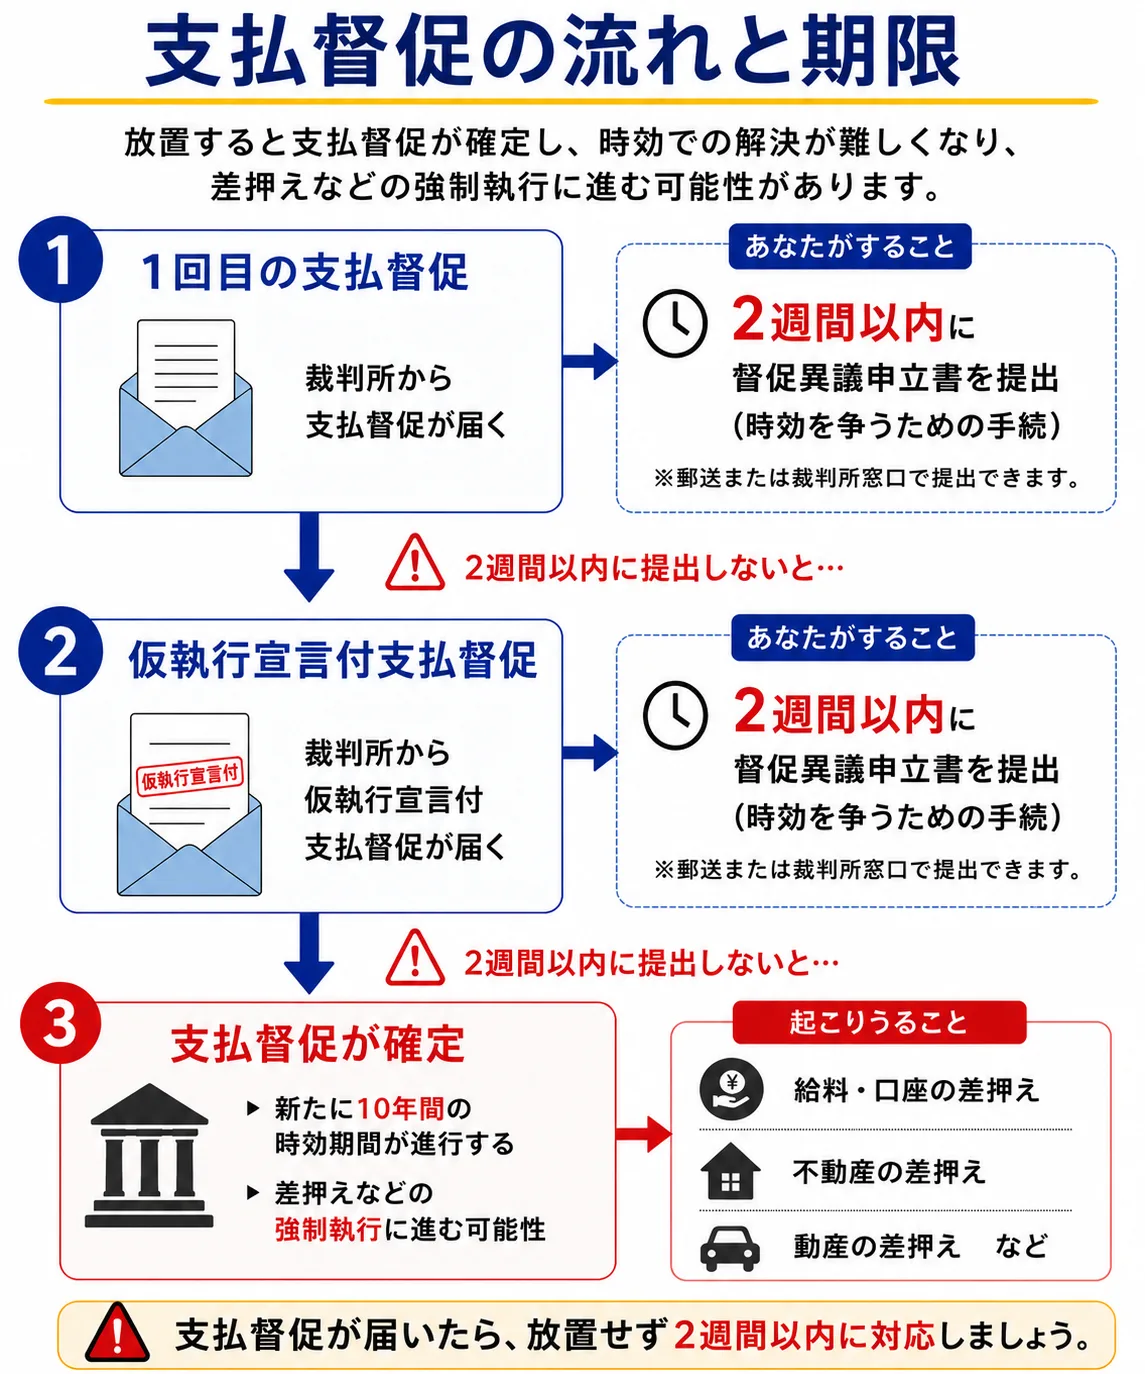
支払督促を受け取った場合は、受領日から2週間以内に督促異議の申立てを検討します。2週間を過ぎても、仮執行宣言がされる前であれば異議を申し立てられます。異議を申し立てると通常訴訟に移行しますが、異議申立てをするだけで時効援用の主張まで当然に完了するわけではありません。
仮執行宣言付支払督促が届いた場合は、受領日から2週間以内の異議申立てが必要です。確定前でも強制執行に進む可能性があり、異議申立てだけで執行が当然に止まるわけではないため、早急な対応が必要です。
裁判所から届く訴状に対して答弁書を提出する必要があります。
答弁書の中で時効を主張することができます。
早めに弁護士に相談すれば、裁判所への出頭を要しない形で解決できる場合があります。ただし、事案によっては答弁書提出や期日対応が必要になるため、一律ではありません。
時効期間が経過している可能性がある請求でも、支払督促の申立てや訴訟の提起がされることがあります。「業者が裁判を起こしてくるということは時効が成立していないのだろう」と思い込むのは誤りです。
裁判の取り下げとは
ポケットカードに関する請求で時効援用が認められた場合、訴訟や支払督促を申し立てた側が、その手続きを取り下げることがあります。
また、答弁書で時効を主張した後に、相手方が時効の成立を認め、訴訟を取り下げることもあります。
取り下げが行われると、その訴訟や支払督促の手続きは終了します。
裁判が取り下げられただけでは、時効の成否や今後の請求停止が明確にならないことがあります。当事務所では、裁判上で時効を主張していた場合でも、取下げ後に改めて時効援用通知を送り、請求停止を確認することを基本としています。
差押えはいきなり来る?
単なる請求書や督促状だけで直ちに差押えが行われることはありません。一般的には、次のような流れが考えられます。
- 督促書面(請求書・督促状)
- 法的手続きの予告や一括請求の通知
- 裁判(支払督促・訴訟)
- 判決その他の債務名義の取得
- 強制執行(給与・口座差押え)
差押えには、確定判決、仮執行宣言付支払督促、和解調書、一定の公正証書など、強制執行の根拠となる債務名義が必要です。
ただし、過去に債務名義を取得されている場合や、仮執行宣言付支払督促などによりすでに強制執行が可能な場合には、新たな判決の確定を待たずに差押えに進むことがあります。裁判所からの書類を放置しないでください。
預貯金や給与を差し押さえるには、債権者が対象の金融機関や勤務先などを特定する必要があります。
これらの情報を把握されている場合、債務名義を取得された後、速やかに差押えが行われることがあります。
差押えの対象となる主な財産:給与 / 預貯金口座 / 不動産
給与が差し押さえられた場合、原則として手取りの4分の1が差し押さえられます。
(手取りが44万円を超える場合は33万円を超える部分の全額)
勤務先に借金の存在が知られることにもなります。
時効について
時効を判断するための3つの確認事項
セルフチェックで「時効の可能性がある」と感じた方は、次の3つの点を確認してください。実際の時効の成否は、債権の種類や契約時期、時効の起算点、その後の返済・承認・裁判の有無などを踏まえて判断します。
書面に記載のある「最終返済日」「最終約定弁済期日」「期限の利益喪失日」は、時効の起算点を確認するための手がかりです。どの日から数えるかは契約内容や請求の原因によって異なります。起算点と適用される時効期間を確認する必要があります。
最後の返済時期が不明でも、おおよその記憶は相談時の手がかりになります。ただし、それだけで時効の成否は判断できません。契約の種類・時期によって適用される期間や起算点が異なるため、通知書や契約書、支払履歴などを確認します。一度も支払っていない請求では、契約上の支払期限なども確認してください。
なお、ハガキ・通知が到着した日や債権が別会社に移った日が基準になるわけではないので、ご注意が必要です。
次のような行為が債務の承認に当たると、時効完成前は時効が更新(リセット)され、完成後はその時効を援用できなくなることがあります。
・返済や入金
・和解書などへの署名
・回答書の返送
・WEBフォームへの入力
なお、電話で「払います」「分割でお願いします」などと発言した場合でも、時効の主張が難しくなるケースがあります。
ただし、これらの行為があっても、債務を認めたと明確に言えないケースもあるため、諦めずに時効の主張を検討すべきです。
訴訟による判決が確定している場合、原則として、確定判決によって確定した権利には10年の時効期間が適用されます。
仮執行宣言付支払督促が確定した場合も、原則として確定から10年を基準に確認します。ただし、支払督促の申立て前にすでに時効が完成していた場合は、確定後もその時効を援用できる可能性があります。また、確定後の時効期間を10年としなかった下級審裁判例もありますが、支払督促は強制執行の根拠となるため、自己判断で放置することは危険です。
なお、判決確定後にさらに長期間が経過している場合には、再度時効が成立する可能性があります。そのため、裁判所から訴状・支払督促が届いた記憶がある場合は、必ずそちらの書類を確認してください。
やってはいけないNG行動
- 慌てて電話をする
何気ない一言でも、借金を認めたと評価され、時効の主張が困難になることがあります。
- 少額でも支払う
1,000円程度の支払いでも、債務の承認となり、時効の主張が難しくなる可能性があります。
- 和解書や同意書にサインする
書面の内容によっては債務の承認となり、時効の主張が難しくなる可能性があります。
- 分割払いを申し込む
分割払いの申込みによって、時効の主張が困難になることがあります。
- WEBフォームへ入力する
入力内容によっては、返済意思を認めたと判断され、時効の主張が困難になることがあります。
- 裁判所からの書類を放置する
判決が確定すると、口頭弁論終結前に完成していた時効を後から主張することは原則としてできません。また、確定判決によって確定した権利には原則として10年の時効期間が適用されます。支払督促についても強制執行につながるため、期限内の対応が必要です。
弁護士これらの行為をしてしまった場合でも、必ず時効援用ができなくなるとは限りません。諦めずに、具体的な経緯を専門家に相談してください。
時効以外の解決方法
ポケットカードとの和解について
ポケットカードから書面が届いた場合、「和解で解決できないか」と考える方もいます。
ポケットカードとの間で和解が成立する場合としては、主に次のようなケースがあります。
裁判の中で和解する場合
訴訟が提起された後、裁判所を通じて和解が成立するケースがあります。
この場合、裁判所が和解調書を作成します。
和解調書は、裁判の判決と同じ効力を持つため、和解で定めた支払いを守らなかった場合には、その和解調書に基づいて差押えが可能になります。
また、和解調書が作成された場合、和解によって確定した権利については原則として10年の時効期間が問題となります。ただし、和解成立時にまだ弁済期が到来していない分割金などは、各支払期限や和解条項を確認する必要があります。
裁判外で和解する場合
裁判ではなく、ポケットカードとの話し合いにより、分割払いなどの返済条件について合意を目指す場合もあります。
分割払いや利息・遅延損害金の減免に応じるかどうかは、契約内容や延滞状況、相手方の対応によって異なります。元金のみでの和解ができると決まっているわけではありません。
裁判所を通さず、債権者やその代理人と和解した場合、通常の和解書だけでは直ちに差押えを行うことはできません。強制執行を認める内容の公正証書を作成する場合は、別途注意が必要です。
時効期間の経過後であっても、和解書を作成して債務を認めた場合には、その後、完成した時効を援用できなくなる可能性があります。
そのため、和解に応じる前に、時効の成否を慎重に確認することが重要です。
和解を検討する前に確認すべきこと
和解に応じる前に、必ず最終返済日を確認し、消滅時効が成立していないかを検討することが重要です。
時効援用によって支払義務が消滅する場合には、和解に応じる必要はありません。
和解交渉の過程で「分割で支払います」「一部だけでも払います」などと発言してしまうと、債務を認めたと判断され、時効の主張が難しくなる可能性があります。
時効の可能性がある場合は、和解交渉を始める前に時効の条件を確認してください。
ポケットカードへの分割払いに応じるべきか
ポケットカードからの請求について、分割払いで解決したいと考える方もいると思います。
ただし、分割払いの条件は一律ではなく、希望した金額・回数で合意できるとは限りません。
支払い方法の提案があった場合でも、応じる前に最終返済日や裁判歴を確認してください。
最後の返済から5年以上が経過している場合や、返済時期が不明な場合には特に注意が必要です。
一度でも支払いをすると、債務の承認となり、時効の主張が難しくなる可能性があります。
時効期間や返済・裁判の経緯を確認した結果、時効援用による解決が難しい場合には、支払能力や債務額に応じて、分割返済による和解、個人再生、自己破産などを検討します。
弁護士いずれにしても、分割払いに応じる前に時効の成否を確認することが最優先です。
時効援用ができない場合の任意整理
時効が成立しない場合には、任意整理も解決方法の一つとなります。ただし、当事務所では任意整理は取り扱っていません。任意整理を希望される場合は、取り扱いのある事務所へご相談ください。
任意整理とは、弁護士が債権者と交渉し、利息や遅延損害金の減免、分割払いなどの返済条件について和解を目指す手続きです。利息等の減免や分割払いが必ず認められるわけではなく、長期間返済をしていない案件では、債権者が一括返済を求めることもあります。
分割払いでの解決を考える場合でも、まずは時効が成立しているかを確認する必要があります。
時効が成立しない場合の和解条件は、相手方と個別に交渉する必要があります。
分割払いが認められるか、頭金が必要か、利息等が減免されるかは案件によって異なります。
信用情報への影響
時効援用は信用情報の回復という観点でも有効です。ただし、いつ消えるかは信用情報機関によって異なります。
JICCの場合
JICCの公式案内では、債権者である登録会社と時効援用について認識に相違がない場合、時効の起算日にさかのぼって完済として登録され、その時点で登録期間が経過していれば登録情報は抹消されるとされています。
CICの場合
CICのクレジット情報は、契約期間中および契約終了後5年間が保有期間とされています。CICの公式説明では、残債額が0円で終了状況にコメントが登録された場合、報告日から5年間が保有期限です。時効援用後は、残債額・終了状況・保有期限を本人開示で確認してください。援用日から一律に5年とは限りません。
KSCの場合
銀行カードローンを長期滞納すると、保証会社による代位弁済などの情報が登録されることがあります。KSCの取引情報は、契約期間中および契約終了日(完済されていない場合は完済日)から5年を超えない期間が基本です。具体的な登録状況は本人開示によって確認する必要があります。
債権がサービサーに譲渡された場合でも、信用情報がいつ、どのように更新・削除されるかは、元の登録会社、契約終了の登録、債権譲渡の時期などによって異なります。
ポケットカードとの取引についても、会社名や債権譲渡の経路だけで現在の信用情報を断定することはできません。
- 契約先が登録した情報
残高、支払状況、契約終了の登録などを本人開示によって確認します。 - 債権が他社へ譲渡されている場合
譲渡元の登録会社、契約終了の登録、保有期限を確認します。 - 時効援用後の確認
登録内容に疑問がある場合は、通知の控えや相手方の回答と照らし合わせて確認します。
支払う前に時効を確認してください
時効援用できる可能性があるにもかかわらず、「少額だから」と考えて返済してしまう方もいます。
しかし、返済をすると、時効完成前は時効が更新(リセット)され、完成後はその時効を援用できなくなることがあります。
返済した場合と時効援用をした場合とでは、信用情報の登録内容や保有期限が異なることがあります。ただし、時効援用をすればすべての信用情報が1〜2か月程度で削除されるとは限りません。
支払う前に、まずは時効の可能性を確認することが重要です。
各機関に開示請求できます。
開示方法や手数料は改定されることがあるため、最新情報は各機関の公式サイトで確認してください。
- CIC(シー・アイ・シー):https://www.cic.co.jp
- JICC(日本信用情報機構):https://www.jicc.co.jp
- KSC(全国銀行個人信用情報センター):https://www.zenginkyo.or.jp/pcic
弁護士時効援用後は、登録会社による処理が反映された後に本人開示を行い、残高、契約終了の登録、保有期限などを確認します。CICの確認を5年後まで待つ必要はありません。
当事務所について
時効援用の手続きの流れ
LINEで友だち追加するとすぐに質問をお送りいたします。
「最後の返済日はいつか?」「裁判所から手紙は来ているか?」などの質問にスマホで答えるだけで、時効となっている可能性があるか確認できます。最終的な判断には、具体的な資料や経緯の確認が必要です。
費用や内容にご納得いただけましたら、契約の手続きをします。
スマートフォンでサインできる電子契約に対応しているため、事務所にお越しいただく必要はありません。
郵送での契約も可能です。
入金確認後、現在の債権者や回収窓口を確認したうえで、相手方へ時効援用の通知を送ります。
受任したことを相手方に通知した後は、原則として弁護士が交渉窓口として対応します。ただし、通知の到達だけで時効の成立が確定したり、進行中の裁判手続きや強制執行が当然に止まったりするわけではありません。
弁護士が相手方とやり取りし、時効期間・起算点のほか、返済や債務承認、裁判・強制執行など、時効の判断に影響する事情を確認します。
相手方が「時効ではない」と反論した場合には、その根拠や資料を確認し、弁護士が対応します。
(期間の目安:最短10日〜1か月程度)
時効の成立が確認できましたら、手続きは終了です。
今後、この借金を支払う必要はなくなります。
当事務所の費用
| 項目 | 費用 |
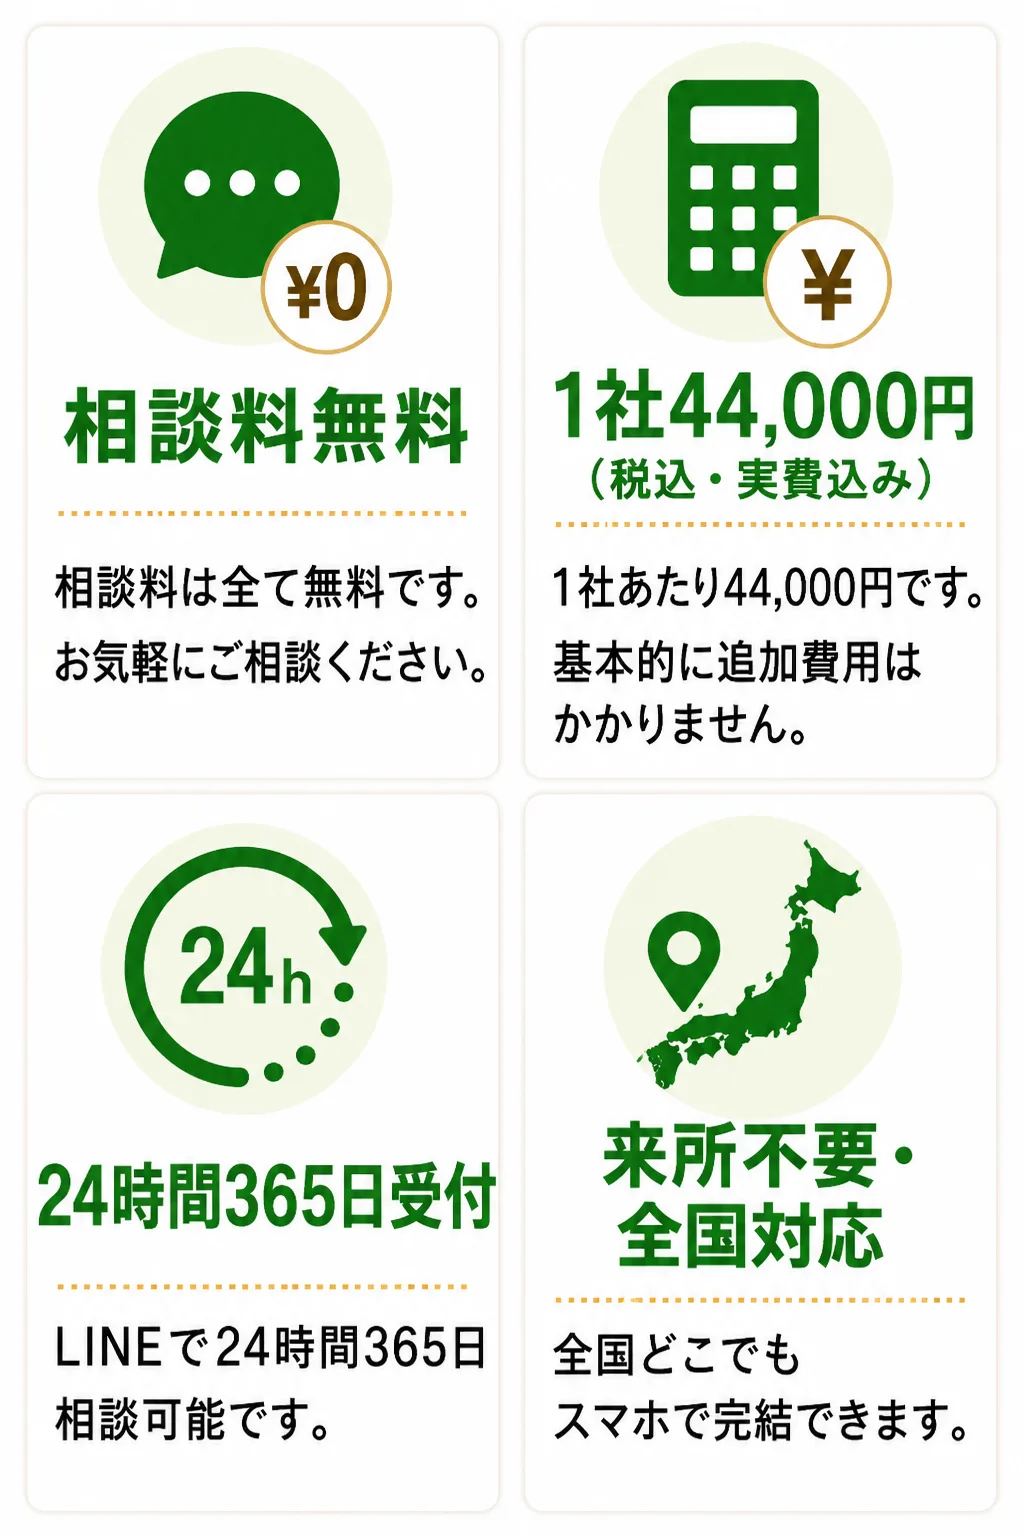
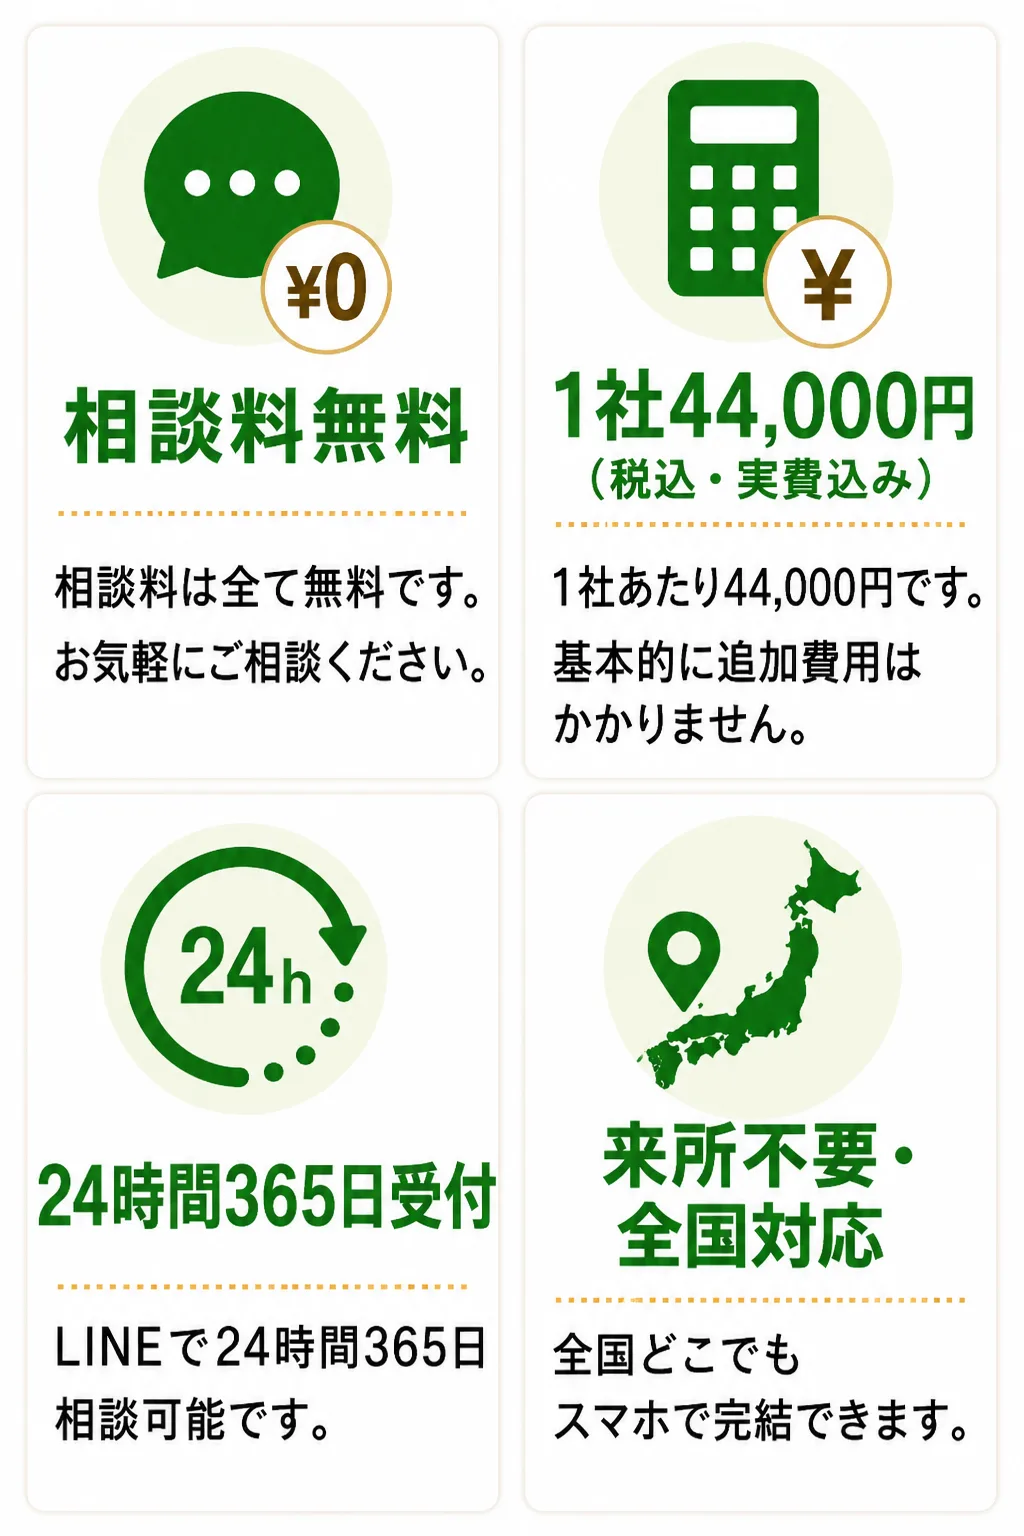
| 時効援用手続き費用(1社あたり) | 44,000円(税込・実費含む) |
| 実費を含みます。追加費用はかかりません。 ※ポケットカードからの請求でも、原債権者が異なる場合は、それぞれ1社分の費用がかかります。 | |
※時効が成立しなかった場合も費用はかかります。
司法書士と弁護士の違い
時効援用の相談先として司法書士と弁護士がありますが、対応できる範囲に違いがあります。
| 弁護士 | 認定司法書士 | |
| 時効援用通知書の作成・送付 | 代理人として対応可能 | 代理には範囲の制限あり |
| 債権者との交渉 | 金額による制限なし | 個別債権の価額が140万円以下 |
| 裁判所での訴訟代理 | 地方裁判所を含め対応可能 | 簡易裁判所の範囲に限る |
| 個別債権の価額が140万円を超える案件 | 代理可能 | 代理・交渉は不可 |
| 受任後の督促・連絡 | 受任通知後は原則として代理人が交渉窓口 | 代理権の範囲内で原則として代理人が交渉窓口 |
認定司法書士の代理権には、個別債権の価額を基準とする140万円の制限があり、地方裁判所の訴訟代理はできません。弁護士には、このような金額や裁判所による代理権の制限がありません。なお、司法書士による書類作成業務の範囲は、代理・交渉とは異なります。
よくある質問
- 給与や預貯金を差し押さえられてしまうことはありますか?
-
通知を放置すると、将来的に差押えを受けるリスクがあります。ただし、単なる請求書や督促状だけで直ちに差し押さえられることはありません。差押えには、確定判決や仮執行宣言付支払督促などの債務名義が必要です。過去に判決等を取得されている場合もあるため、裁判歴が分からないときは専門家に確認してください。裁判所から書類が届いた場合は、期限内の対応が重要です。
- 時効援用するとその後必ず請求はなくなりますか?
-
時効の成立が確認された場合、通常、その後の請求は停止します。ただし、事務処理上の行き違いなどで通知が届くこともあります。その場合は、支払いや債務を認めるような連絡をせず、時効援用時の資料をもって専門家に確認してください。
- 時効が成功した際、何か証明書はもらえますか?
-
時効援用について、全国共通の公的な「成立証明書」が発行されるわけではありません。ポケットカードから書面による回答が得られるかは案件によって異なるため、時効援用通知の控え、配達記録、相手方の回答内容などを保存します。
その他のよくある質問を見る
- 時効が成立するか否かに関わらず和解したほうがよいですか?
-
時効援用が可能であれば、通常は和解に応じる前に時効を主張することを検討します。時効が成立していない場合には、支払能力や債務額に応じて、分割返済による和解、個人再生、自己破産などの方法を検討します。元金のみの和解や分割払いが必ず認められるわけではありません。
- 分割払いに応じたら時効はどうなりますか?
-
分割払いに応じることは「債務の承認」に該当し、時効の主張が難しくなる可能性があります。口頭による返済の約束でも債務の承認と判断されることがあり、録音の有無は主にその発言を立証できるかという問題です。書面がないから大丈夫とはいえません。
- 連帯保証人として請求を受けていますが、時効援用はできますか?
-
連帯保証人であっても、元の債務(主債務)の時効が完成していれば、主債務者本人が援用していなくても、連帯保証人が主債務の時効を援用できる場合があります。その場合、主債務に付随する保証債務も消滅します。ただし、主債務と保証債務について、それぞれ返済・債務承認・裁判の経緯を確認する必要があります。主債務者または保証人のどちらか一方に返済や裁判があったというだけで、両者の時効の結論が常に同じになるわけではありません。
- 裁判所からの書類が届いた記憶がありません。この場合は必ず時効になりますか?
-
届いた記憶がない場合でも時効にならないケースがあります。代表的なのが「公示送達」という手続きです。転居先不明などの理由で訴状を通常の方法で届けられない場合に、法定の公示によって送達の効力を生じさせる制度です。本人が書類を受け取っていなくても裁判が進み、判決が確定することがあります。「受け取った記憶がない=裁判は起きていない」とは言い切れません。
- これまで何年も請求が来なかったのに、急に通知が来ることはありますか?
-
長期間請求がなかった借金について、再び通知が届くことはあります。通知が急に届いた場合でも、慌てて電話をせず、まずは最後の返済時期や、その後の返済・合意・裁判の経緯を確認してください。
- 業者から「判決があるので時効ではない」と言われました。判決内容を確認できますか?
-
確認できます。いつの判決か、どの裁判所か、公示送達だったかどうかなどを当事務所で確認します。業者の説明だけで判断せず、実際の記録をもとに検討してください。また判決が確定していても、その後長期間が経過していれば再度時効が成立する余地があるケースもあります。
- 通知を無視していると裁判になりますか?
-
必ず裁判になるとは限りません。もっとも、ポケットカードに関する請求でも、支払督促や訴訟などの法的手続きに進む可能性があります。過去に判決や支払督促などの債務名義を取得されている場合には、新たな訴訟を経ずに差押えに進む可能性もあります。時効に該当する可能性がある場合には、「無視」ではなく「時効援用」による対応を検討すべきです。
- 時効なのに裁判されることはありますか?
-
はい。時効期間が経過していても、訴訟や支払督促を申し立てられることがあります。時効は、期間が経過しただけで裁判所が自動的に適用するものではなく、原則として援用が必要です。裁判所から書類が届いた場合は放置せず、記載された期限を確認し、その手続きの中で時効を主張する対応を検討してください。
- 支払督促が確定していても時効援用できることはありますか?
-
あります。仮執行宣言付支払督促が確定した場合、時効期間は原則として確定から10年を基準に確認します。ただし、申立て前にすでに時効が完成していた場合は、確定後もその時効を援用できる可能性があります。確定後の時効期間を10年としなかった下級審裁判例もありますが、支払督促は強制執行の根拠となります。単に「5年経過したから時効」と自己判断せず、返済や強制執行の経緯も含めて個別に確認する必要があります。
- 亡くなった家族宛てにポケットカードから封筒が届きました。私が支払う必要がありますか?
-
本人が死亡している場合、借金は原則として相続の対象になりますが、家族であるというだけで当然に支払義務を負うわけではありません。相続人に当たるか、相続放棄をしているかを確認します。相続放棄は、原則として自分のために相続が始まったことを知った時から3か月以内に家庭裁判所へ申述します。相続放棄ができない場合でも、時効期間が経過していれば、相続人が時効援用できる可能性があります。亡くなった方の財産から返済すると相続放棄に影響することがあるため、支払う前に相談してください。
借金分野においては消滅時効に特化しております。これまで1000件以上の時効援用の手続きを行ってきました。業者ごとの対応方法や特性を熟知しております。

コメント