アコムの借金は時効援用できる?催告書・訴訟予告が届いたときの対処法
借金分野においては消滅時効に特化しております。これまで1000件以上の時効援用の手続きを行ってきました。業者ごとの対応方法や特性を熟知しております。
この記事を読んでいる方の中には、アコムから突然催告書が届いたり、これまで何度も通知が届いたりと、不安になっている方も多いと思います。
アコム株式会社は、ローン・クレジットカード事業や信用保証事業を行う会社です。通知が届いた場合は、放置(無視)せず内容を確認することが大切です。ただし、通知が届いただけで、直ちに給料や預貯金が差し押さえられるわけではありません。通知が届いた段階で、直ちに職場や家族へ連絡がいくのが通常というわけでもありません。慌てて電話や支払いをせず、まずは落ち着いて対応しましょう。
アコムから請求を受けている場合でも、最後の返済から5年以上経過していれば、時効援用によって支払い義務が消滅する可能性があります。この記事では、通知が届いたときに確認すべき点と、書類ごとの対処法を弁護士が解説します。
アコムから通知が届いたら最初に確認すること
お手元にアコムから届いた書面がある場合は、まず次の項目を確認してください。
アコムの通知書では、
- 「返済期日」
- 今回指定された支払期限
- 請求金額の内訳
- 裁判に関する記載
などの項目を確認します。書式によって、記載されている項目は異なります。
ただ、まず確認していただきたいのは、
「返済期日」
です。
この「返済期日」から5年以上経過している場合には、時効にかかっている可能性があります。
ただし、その後に返済や返済の約束をしている場合、過去に裁判や支払督促があった場合などは結論が変わることがあります。これらの日付だけで時効の成否が確定するわけではありません。
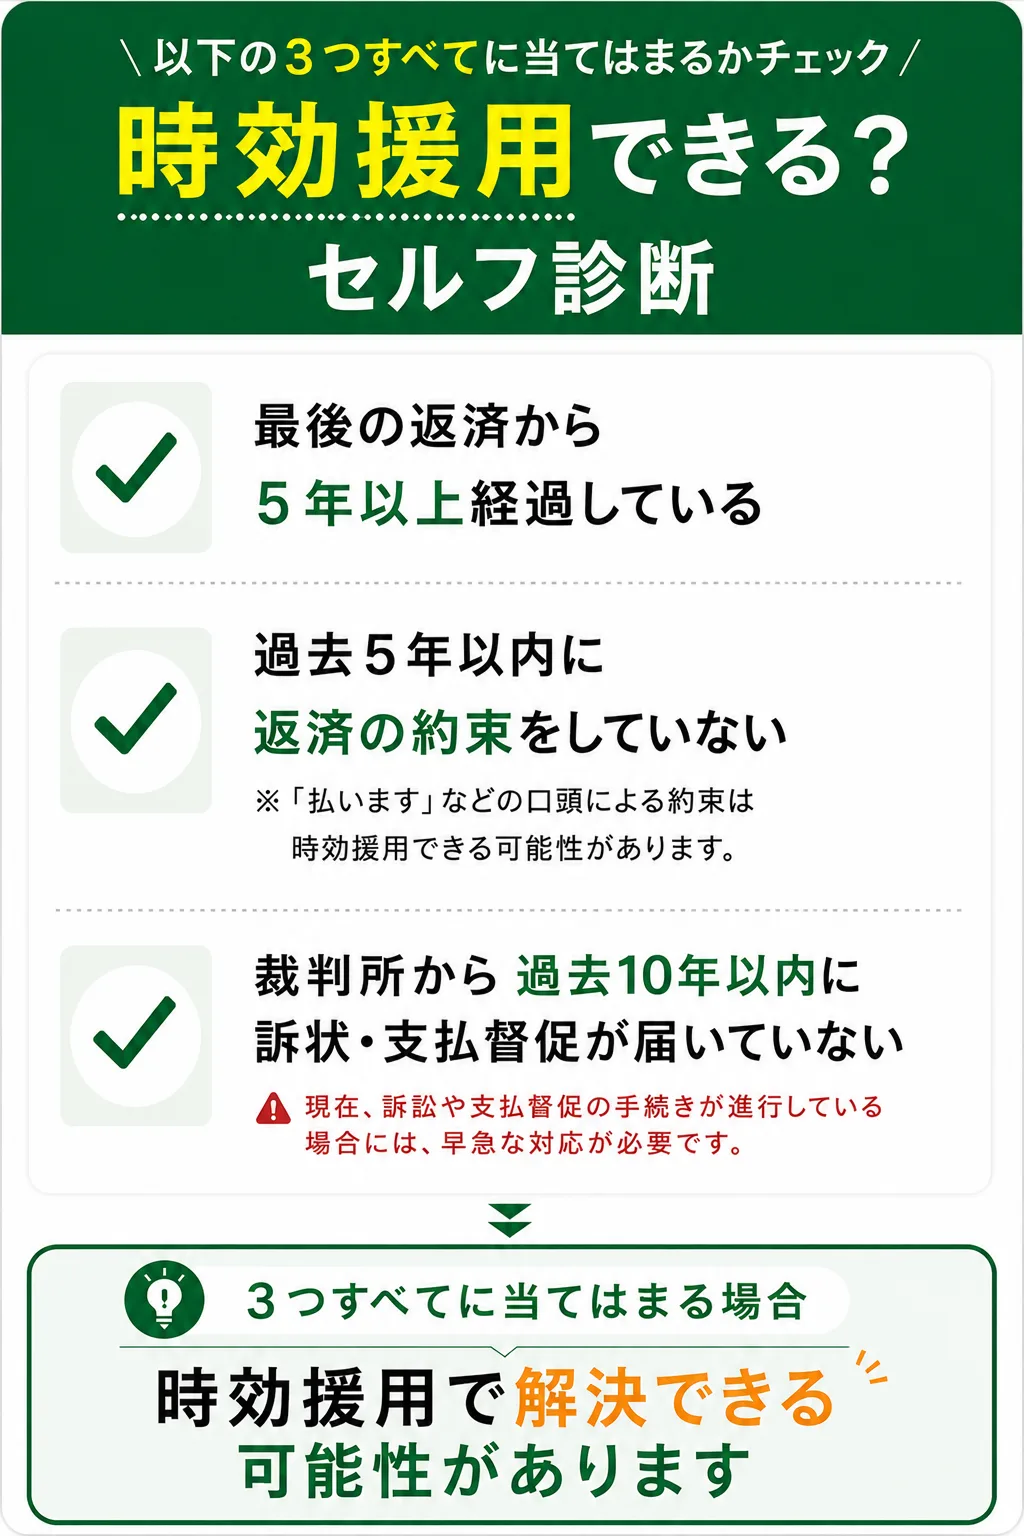
時効セルフチェック
以下のセルフチェックでは、
- 最後の返済から5年以上経過しているか
- 過去10年以内に裁判所から訴状や支払督促が届いていないか
- 過去5年以内に返済の約束をしていないか
などを確認していきます。
注意点として、現在、訴訟や支払督促の手続きが進行している場合であっても、時効援用が認められる可能性があるため、早急な対応が必要です。
また、口頭であっても、「支払います」「分割で支払います」などと返済を約束した場合には、債務の承認と判断され、時効援用が難しくなる可能性があります。もっとも、実際の発言内容や時期によって判断が異なるため、返済の話をしてしまった場合でも直ちに諦める必要はありません。
一方、和解書などの書面を作成している場合や、実際に返済をしている場合には、時効の主張が難しくなります。
アコムとは
アコム株式会社は、ローン・クレジットカード事業や信用保証事業を行う会社です。
- 借入れや保証契約に基づいて請求する会社
- アコムからの借入れのほか、銀行ローンの保証に関する請求もある
- 放置すると、訴訟や支払督促などの裁判手続きに移行することがある
会社情報・所在地・営業時間
アコムについてより詳しく知りたいという方のために、会社の基本情報を整理します。
アコムから身に覚えのない請求が届く理由
アコムは、自社でお金を貸すだけでなく、銀行などのローンの保証も行っています。そのため、銀行から借りたお金について、保証会社であるアコムから請求を受けることがあります。通知書に銀行名、保証、代位弁済、求償債権などの記載があるか確認しましょう。
アコムのカードローン、クレジットカード、保証会社としての請求を分けて確認します。複数の契約があれば、それぞれの契約番号・返済経緯を整理する必要があります。
アイアール債権回収からアコムの借金を請求されたら
請求元がアイアール債権回収に変わっている場合は、通知書の原債権者、債権譲渡日、現在の債権者を確認してください。アコムへの借金だったという記憶だけで、現在の請求先や援用通知の相手を決めないことが大切です。
債権譲渡そのものによって時効期間が最初から数え直しになるわけではありません。譲渡前後の返済・合意・裁判歴を通して確認します。
銀行ローンの代位弁済・求償債権の請求
保証会社が銀行に支払う代位弁済と、別の会社が債権を譲り受ける債権譲渡は異なる仕組みです。求償権については代位弁済日が重要になりますが、代位取得した元の債権とは分けて検討する必要があります。
銀行への最後の返済から5年以上たっているという事情だけで結論を出さず、代位弁済の通知や保証契約も一緒に確認してください。
アコムの電話番号
アコムの公式案内では、ご返済に関する相談などは総合カードローンデスク「0120-629-215」(平日9:00〜18:00)が窓口となっています。ただし、通知書には債権管理の担当部署など、別の番号が記載されることがあります。
電話番号は、通知書に記載された担当部署の番号と、アコム公式サイトの案内を照合してください。会社概要に掲載された代表電話と、返済・保証債権の担当窓口は同じとは限りません。着信番号だけで時効の成否や裁判の有無は判断できません。
電話に出たことだけで、必ず時効援用ができなくなるわけではありません。ただし、「来月払います」「少しずつなら払えます」といった返済の約束は時効の主張に影響することがあります。すでに話した場合は、話した内容と日付を整理してください。
督促の実態
電話を無視するとどうなるか
アコムからの電話に出なかった場合でも、すぐに給料や預貯金が差押えられるわけではありません。
ただし、電話に出ないことで「連絡が取れない」と判断され、次のような対応に進む可能性があります。
- 郵送での督促が強化される
(ご返済のお願い・催告書など) - 裁判手続き(支払督促・訴訟)に移行する
電話で「払います」と言ってしまうと、債務を認めたことになり、時効援用できなくなる可能性があります。一方で、電話を放置し続けると裁判手続きに進む可能性があります。
 弁護士
最終返済から5年以上経過している場合は、電話に出る前に時効の可能性を確認することが重要です。
メールで連絡が届くことはあるか
アコムは、公式FAQで電子メールやSMSを送ることがあると案内しています。メールやSMSという連絡方法だけでは、アコムからの本物の連絡かどうかを判断できません。
「アコム」を名乗るメールやSMSが届いた場合は、詐欺やフィッシングの可能性も考え、本文中のURLや連絡先をそのまま利用しないでください。実在する金融機関の名前をかたり、偽サイトへ誘導したり、支払いを要求したりする手口があります。本物か判断できない場合は、公式サイトに掲載された連絡先と照合しましょう。
- 本物と確認できないメール・SMSのURLはクリックしない
- 本物と確認できるまでは、返信や個人情報の送信をしない
- 本物かどうか確認したい場合は、メールに書かれた連絡先ではなく、公式番号(0120-629-215)にて確認する
自宅訪問(現地調査)は本当にあるのか
アコムから連絡が来たというだけで、自宅訪問が行われるとは限りません。訪問を予告する書面がある場合は、その内容を確認してください。
自宅訪問と聞くと不安になるかもしれませんが、ドアを強く叩いたり、大声で名前を呼んだりするなど、私生活や業務の平穏を害するような取り立ては法律で禁止されています。訪問では、居住の確認や督促書類の交付などが行われることがあります。
訪問があっても、対応する義務はありません。居留守でも問題ありません。
仮に対応してしまった場合は、
・「忙しい」
・「弁護士に相談している」
とだけ伝え、早めに会話を切り上げましょう。
最も注意すべきなのは、「払います」「分割で払います」など、借金を認める発言をしないことです。
こうした発言は債務の承認と判断される可能性があり、時効援用ができなくなるおそれがあります。
自宅訪問は止められるのか
時効援用通知を送付すると、時効が成立している場合には、その後、自宅訪問は止まります。
一方、時効が成立しない場合でも、弁護士に債務の処理を依頼し、その旨が通知された後は、正当な理由のない本人への訪問や電話による支払要求は法律上制限されます。ただし、受任通知だけで裁判手続きや強制執行が当然に止まるわけではありません。
弁護士時効の可能性がある場合には、自宅訪問を避けるためにも、早めに時効援用通知を送付することが重要です。
無視していいのか
結論として、アコムからの通知や電話を無視し続けるのはおすすめできません。
通知や電話を無視し続けると、支払督促や訴訟などの裁判手続きに進む可能性があります。また、訴訟をいつ起こすかは債権者側が決めるため、入院中や長期不在などのタイミングで裁判所から書類が届き、対応が間に合わないまま判決が確定してしまうこともあります。
裁判所から届いた書類まで放置してしまうと、本来は時効を主張できたケースであっても、そのまま判決が確定してしまうことがあります。判決が確定すると、口頭弁論終結前に完成していた時効を後から主張することは原則できず、確定した権利の時効期間は原則10年となります。判決が確定した結果、その後、給料や預貯金の差押えを受けるおそれがあります。
「無視する」のと「時効援用する」のとでは、結果がまったく異なります。無視は問題を先送りにするだけですが、時効援用が認められれば、借金の支払義務そのものが消滅します。
時効の可能性がある場合には、単に無視をするのではなく、正式に時効援用の手続きを行うことが重要です。
口コミ・評判まとめ
ただし、注意していただきたいのは、他人の体験談は、必ずしもあなたのケースにも当てはまるとは限らないということです。時効が成立するかどうかは、最後の返済時期や裁判の有無など、各人の事情で決まります。同じ「アコムから通知が届いた」場合でも、状況がそれぞれ異なることに注意が必要です。
しつこいと言われる理由
アコムから通知書の郵送や電話が繰り返されることがあり、そのため「しつこい」と感じる方もいます。連絡の頻度は案件によって異なります。
通知書の内容も、
- ご返済のお願い
- 催告書
- 債権譲渡通知書
など多岐にわたります。
加えて、事案によっては訴訟や支払督促等の裁判所を利用するケースもあるため、「しつこい」と感じる方も少なくありません。
書類別の対応
書類タイトル別の対応
書面の名称や記載内容は契約・時期によって異なります。以下の順番で必ず届くわけではありません。
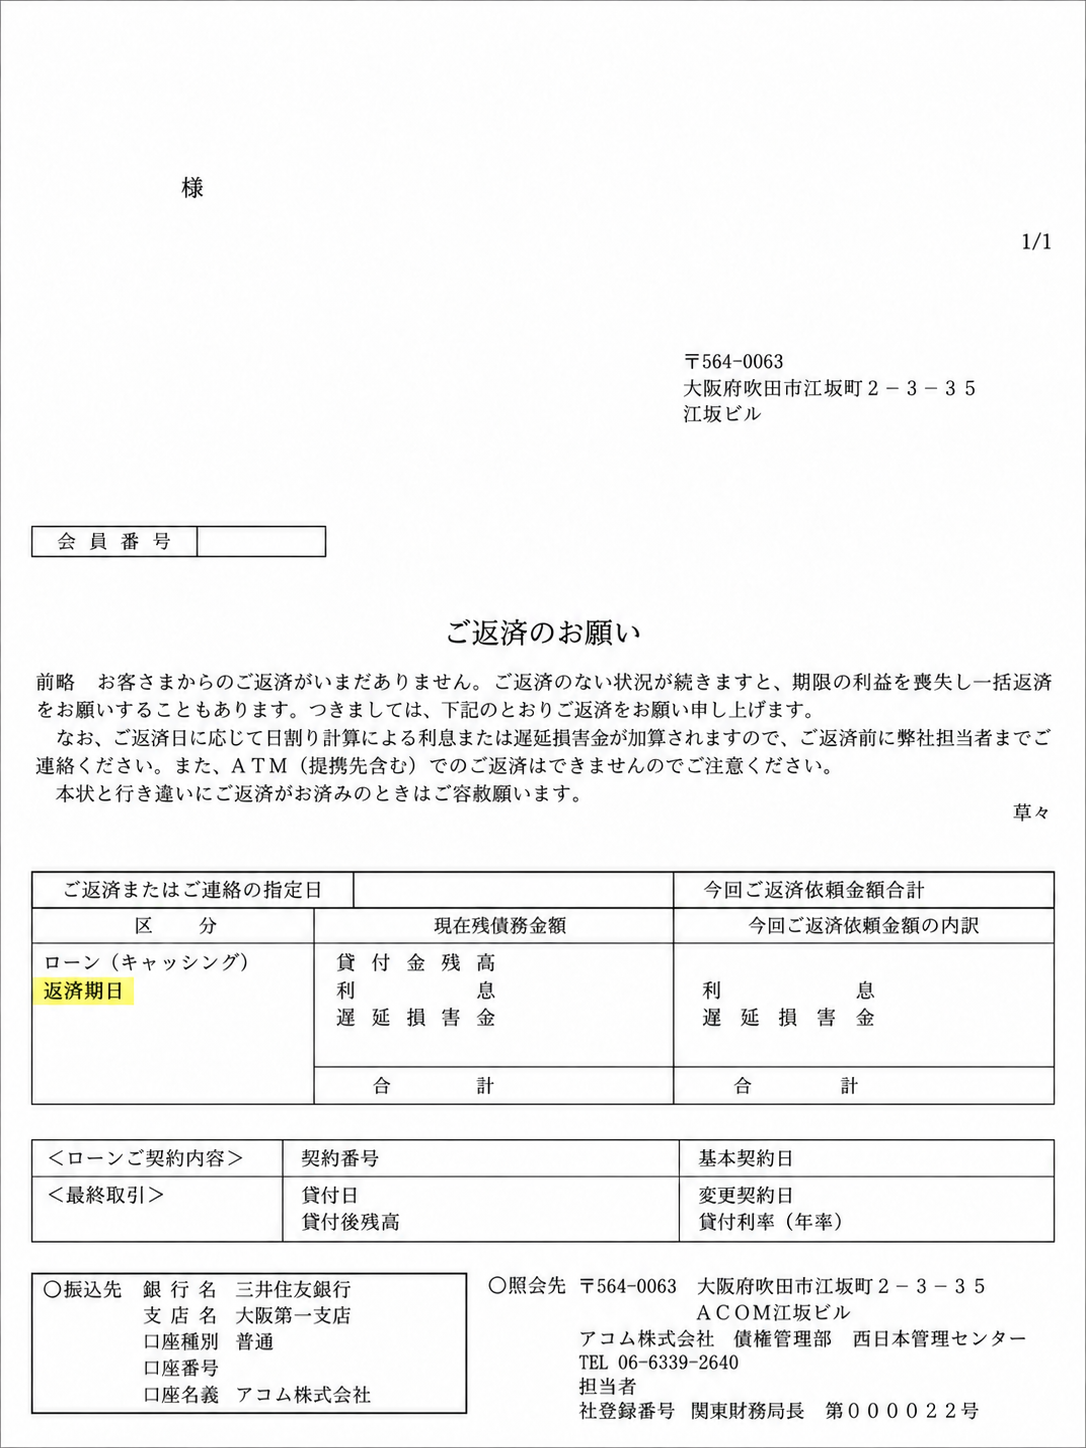
【ご返済のお願い】
返済を求める書面です。請求金額の内訳と、契約内容を確認します。
掲載例では、「ご返済またはご連絡の指定日」と、ローンの「返済期日」が別に記載されています。また、「最終取引」欄にある貸付日は、最後に返済した日とは異なります。新しい連絡期限や貸付日だけで時効を判断しないようにしましょう。
【催告書】
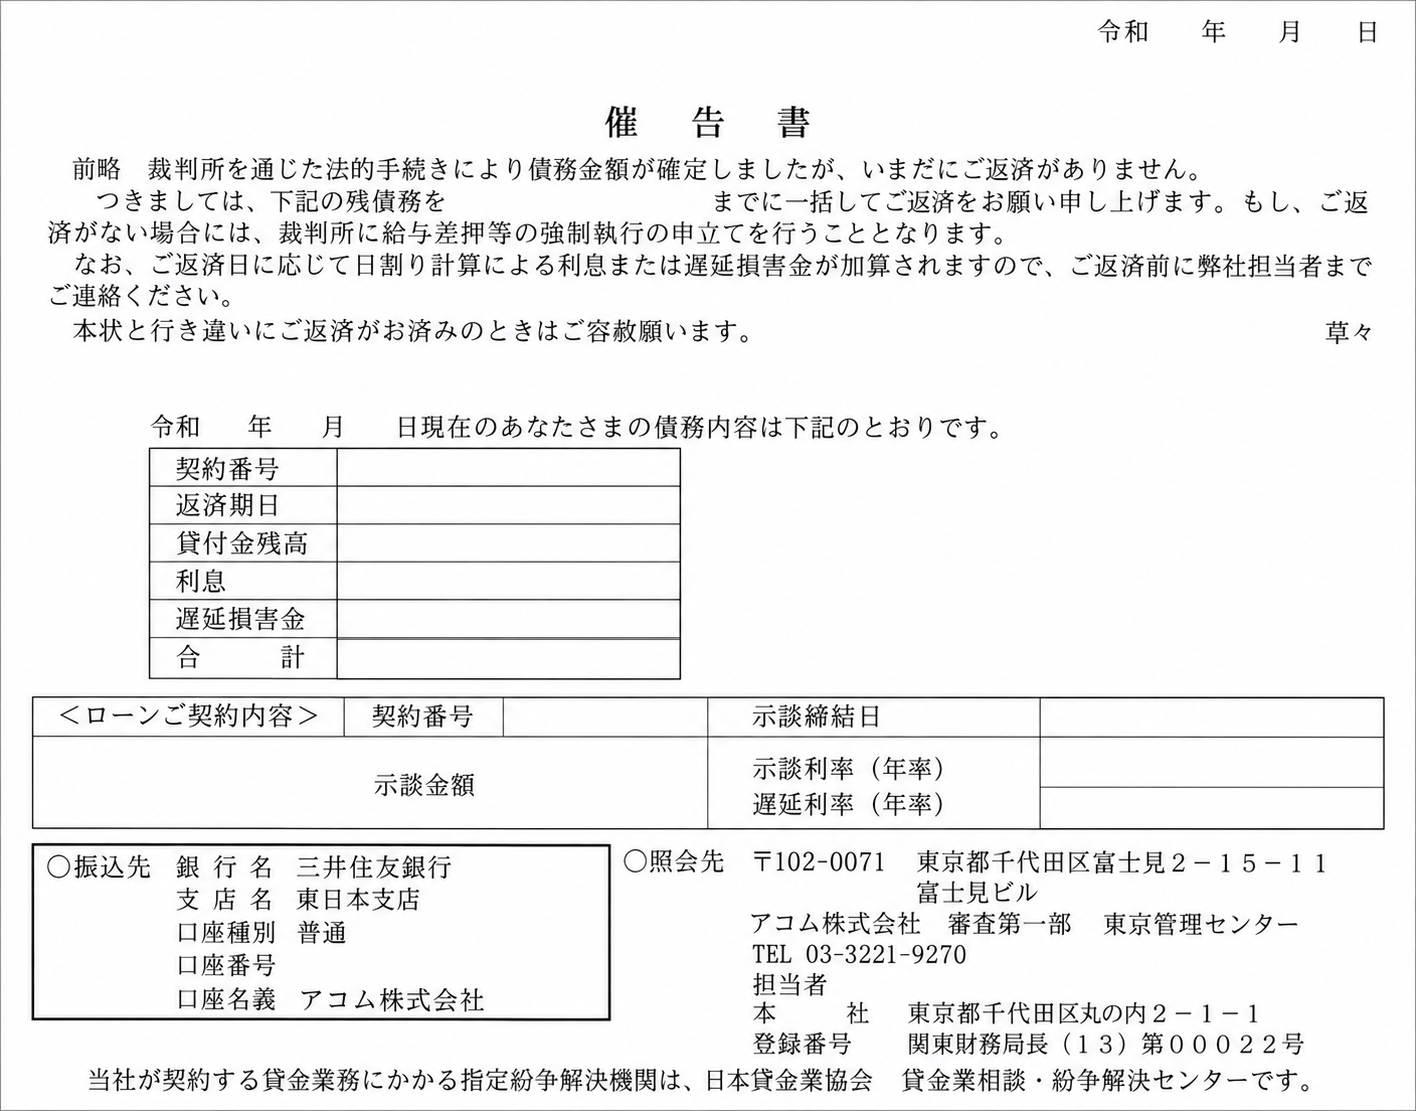
請求額の内訳、契約番号、返済期日等の記載を確認する書面です。新たに指定された支払期限と、借金の時効を数える起点を混同しないようにしましょう。
以下の掲載例には、「裁判所を通じた法的手続きにより債務金額が確定しました」という記載があり、給与差押え等の強制執行を申し立てる旨も書かれています。単に裁判を予告する書面とは異なるため、過去の判決や和解などの内容を確認する必要があります。
【訴訟等申立予告通知】
訴訟などに進む旨を予告する書面です。アコムからの予告通知と、裁判所が送付する訴状・支払督促は別です。予告の段階でも返済・裁判の経緯を整理し、時効の可能性を確認してください。
【保証履行・代位弁済に関する通知】
銀行等のローンについて、アコムが保証会社として請求している可能性があります。借入先の銀行名、代位弁済日、求償金の内訳を確認します。
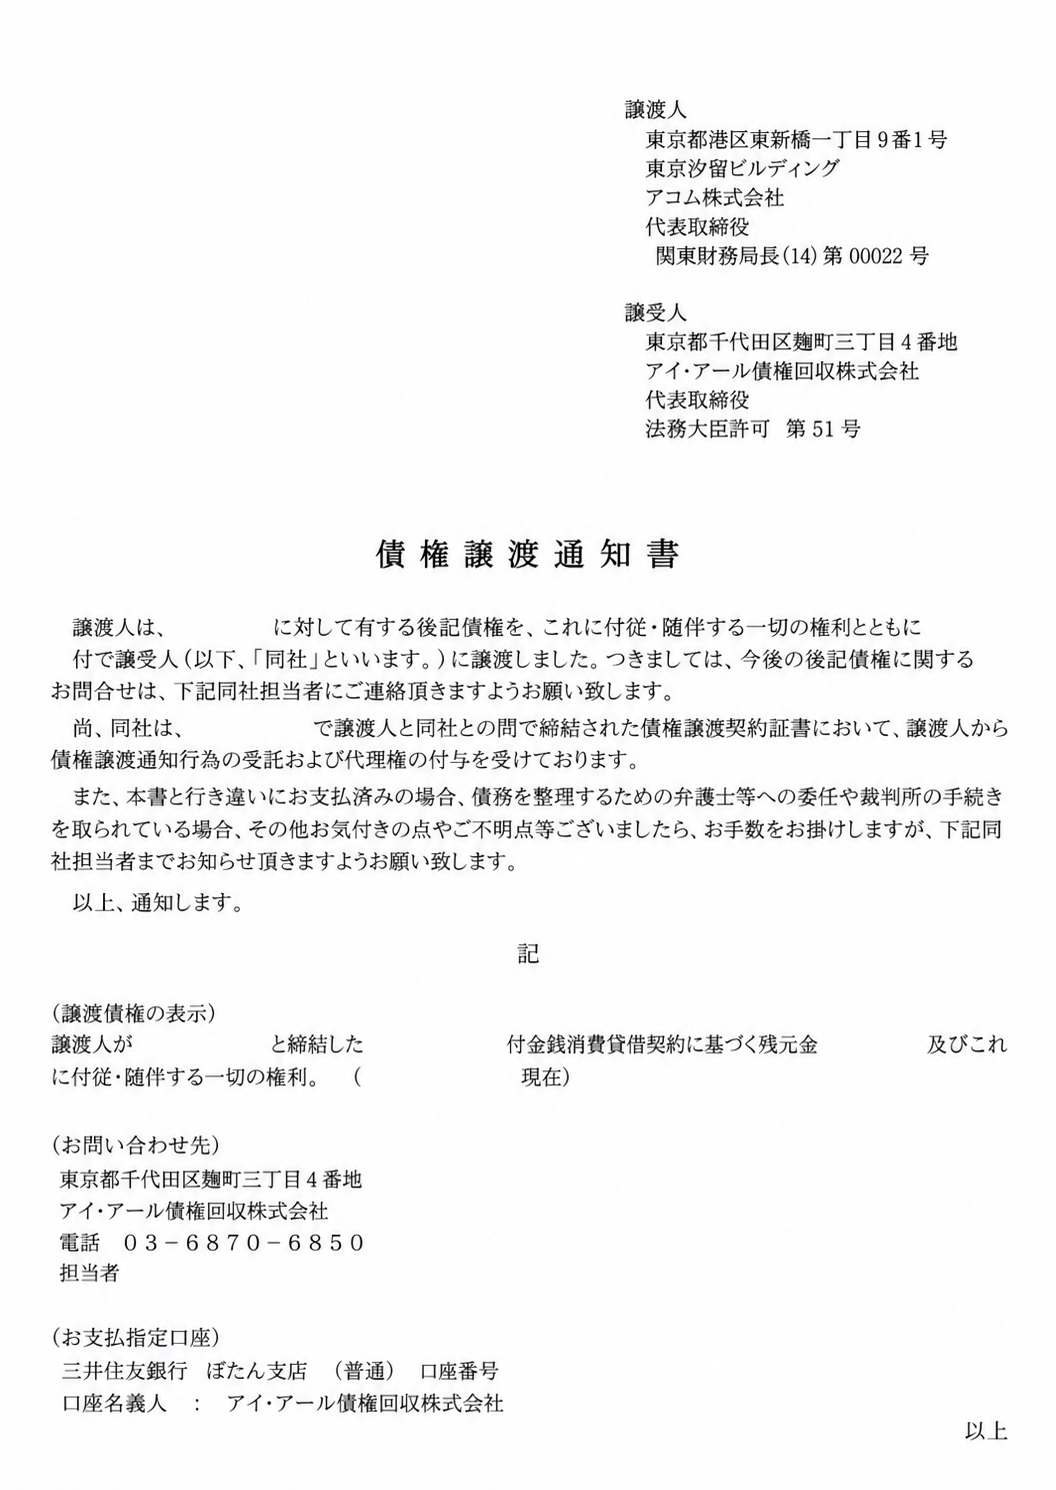
【債権譲渡通知書】
債権が別の会社に移ったことを知らせる通知です。掲載例は、アコムからアイ・アール債権回収への譲渡を通知する書面です。現在の債権者と対象の契約を確認してください。
債権譲渡だけで時効期間がリセットされるわけではありません。譲渡日ではなく、これまでの返済・合意・裁判の経緯を通して確認します。
裁判所から書類(訴状・支払督促)が届いたら
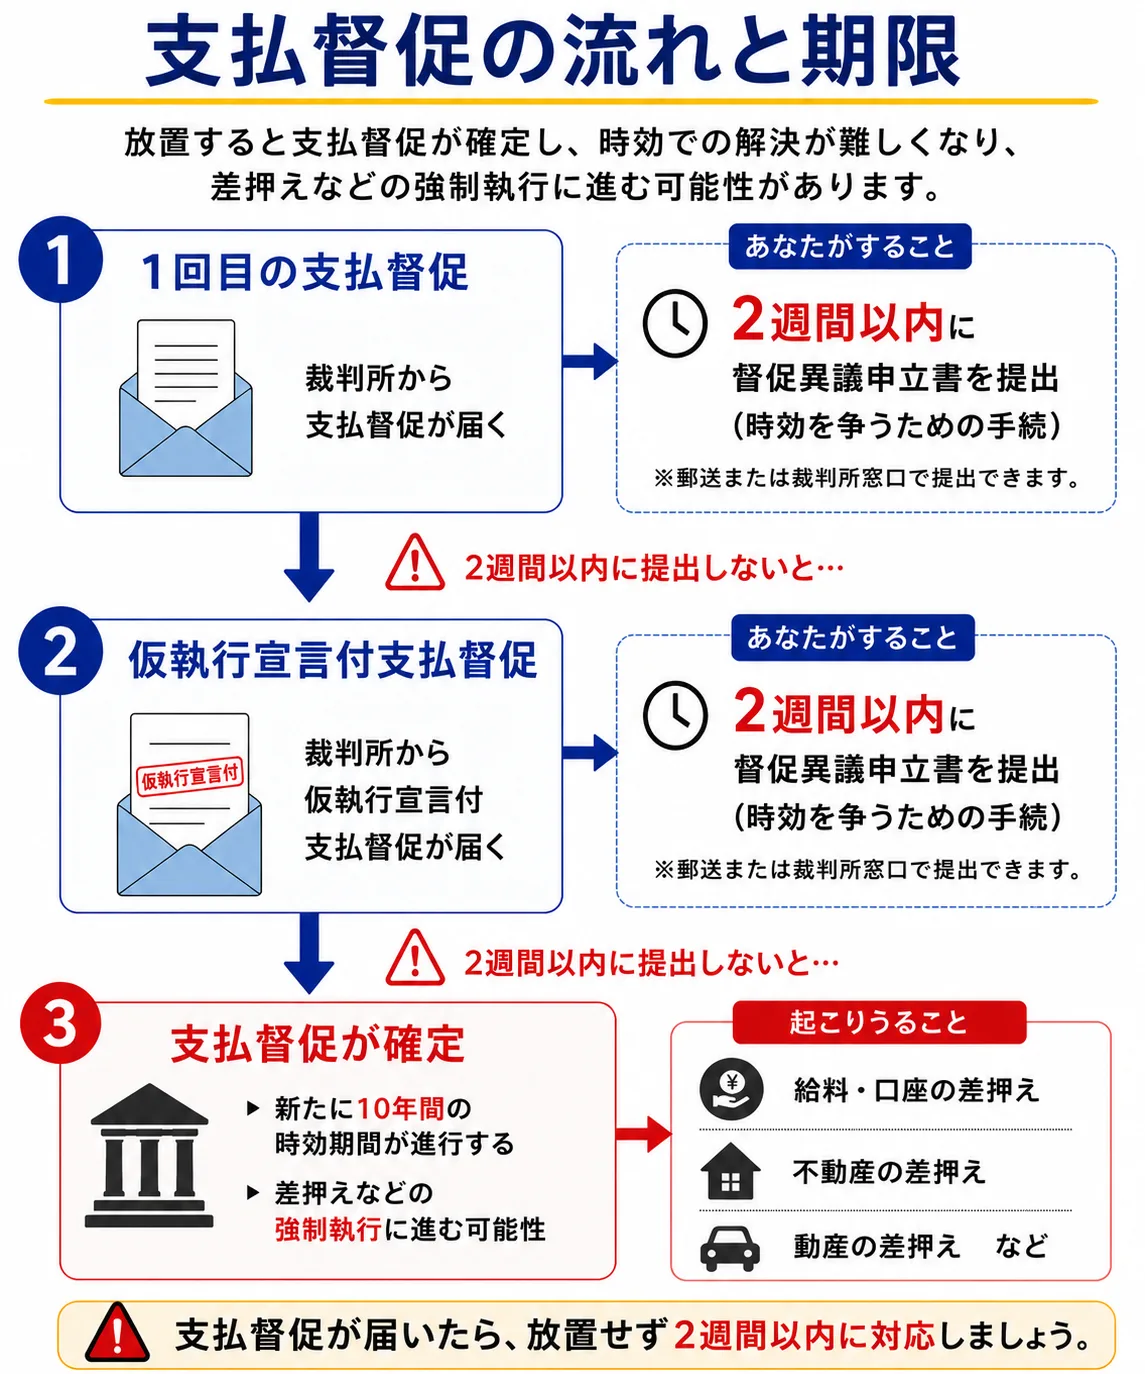
支払督促を受け取った場合は、受領日から2週間以内に督促異議の申立てを検討します。異議を申し立てると通常訴訟に移行しますが、異議申立てをするだけで時効援用の主張まで当然に完了するわけではありません。
仮執行宣言付支払督促が届いた場合は、確定前でも強制執行に進む可能性があり、異議申立てだけで執行が当然に止まるわけではないため、早急な対応が必要です。
裁判所から届く訴状に対して答弁書を提出する必要があります。
答弁書の中で時効を主張することができます。
早めに弁護士に相談すれば、裁判所への出頭を要しない形で解決できる場合があります。ただし、事案によっては答弁書提出や期日対応が必要になるため、一律ではありません。
時効期間が経過していても、支払督促の申立てや訴訟の提起を受けることがあります。
「業者が裁判を起こしてくるということは時効が成立していないのだろう」と思い込むのは誤りです。
裁判の取り下げとは
時効援用通知をアコムに送付し、時効が認められた場合には、同社が訴訟や支払督促を取り下げるケースがあります。
また、答弁書で時効を主張した後に、アコム側が時効の成立を認め、訴訟を取り下げるケースもあります。
取り下げが行われると、その訴訟や支払督促の手続きは終了します。
裁判が取り下げられただけでは、時効の成否や今後の請求停止が明確にならないことがあります。答弁書等ですでに時効を援用しているかを確認し、必要に応じて、改めて内容証明郵便による通知やアコムへの確認を行います。
差押えはいきなり来る?
単なる請求書や督促状だけで直ちに差押えが行われることはありません。一般的には、次のような流れが考えられます。
- 督促書面(ご返済のお願いなど)
- 裁判手続きを予告する通知
- 裁判(支払督促・訴訟)
- 判決その他の債務名義の取得
- 強制執行(給与・口座差押え)
差押えには、確定判決、仮執行宣言付支払督促、和解調書、一定の公正証書など、強制執行の根拠となる債務名義が必要です。
ただし、過去に債務名義を取得されている場合や、仮執行宣言付支払督促などによりすでに強制執行が可能な場合には、新たな判決の確定を待たずに差押えに進むことがあります。裁判所からの書類を放置しないでください。
預貯金や給与を差し押さえるには、債権者が対象の金融機関や勤務先などを特定する必要があります。
これらの情報を把握されている場合、債務名義を取得された後、速やかに差押えが行われることがあります。
差押えの対象となる主な財産:給与 / 預貯金口座 / 不動産
給与が差し押さえられた場合、原則として手取りの4分の1が差し押さえられます。
(手取りが44万円を超える場合は33万円を超える部分の全額)
勤務先に借金の存在が知られることにもなります。
アコムの借金は時効援用できる?
時効が成立する3つの条件
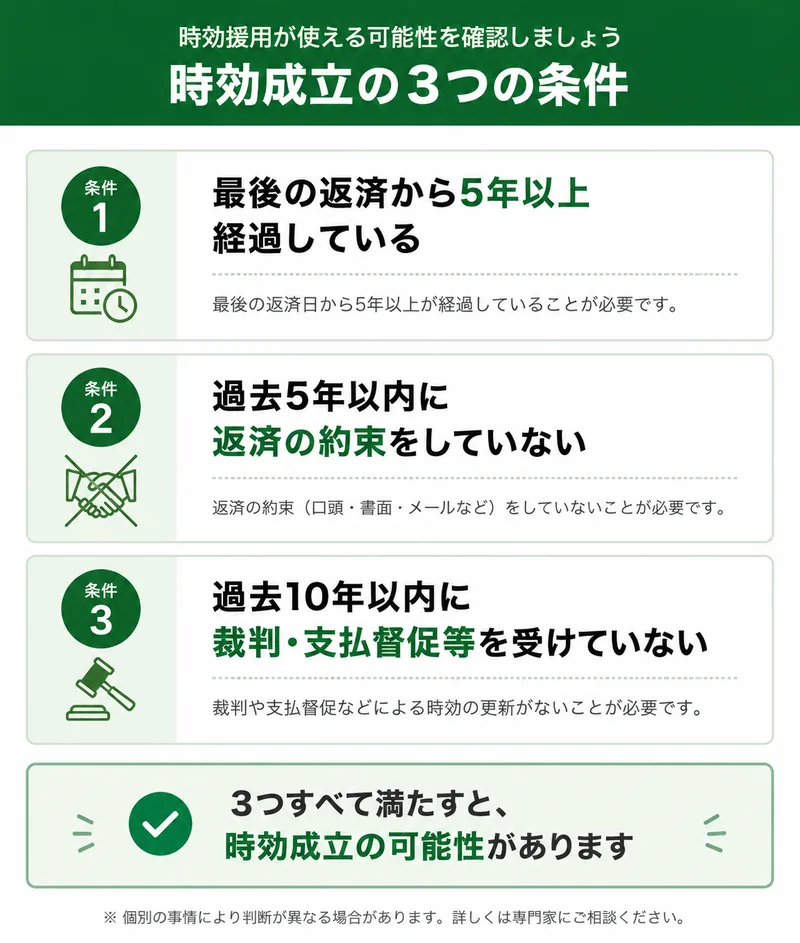
セルフチェックで「時効の可能性がある」と感じた方は、次の3つの点を確認してください。実際の時効の成否は、債権の種類や契約時期、時効の起算点、その後の返済・承認・裁判の有無などを踏まえて判断します。
書面に記載のある「返済期日」や、実際の最後の返済時期が重要な目安となります。この期間から5年程度経過していれば時効にかかっている可能性が高まります。
債権者から到着する書面に上記の記載がない場合でも、おおよそ最後の返済から5年程度経過しているか否かを基準にご判断ください。
なお、ハガキ・通知が到着した日や債権が別会社に移った日が基準になるわけではないので、ご注意が必要です。
次のような行為は、「借金を支払うことを認めた」と判断され、時効が更新(リセット)される可能性が極めて高いです。
・返済や入金
・和解書などへの署名
・回答書の返送
・WEBフォームへの入力
なお、電話で「払います」「分割でお願いします」などと発言した場合でも、時効の主張が難しくなるケースがあります。
ただし、これらの行為があっても、債務を認めたと明確に言えないケースもあるため、諦めずに時効の主張を検討すべきです。
訴訟による判決が確定している場合、原則として、確定判決によって確定した権利には10年の時効期間が適用されます。
仮執行宣言付支払督促が確定した場合も、原則として確定から10年を基準に確認します。ただし、支払督促の申立て前にすでに時効が完成していた場合は、確定後もその時効を援用できる可能性があります。また、確定後の時効期間を10年としなかった下級審裁判例もありますが、支払督促は強制執行の根拠となるため、自己判断で放置することは危険です。
なお、判決確定後にさらに長期間が経過している場合には、再度時効が成立する可能性があります。そのため、裁判所から訴状・支払督促が届いた記憶がある場合は、必ずそちらの書類を確認してください。
やってはいけないNG行動
- 慌てて電話をする
何気ない一言でも、借金を認めたと評価され、時効の主張が困難になることがあります。
- 少額でも支払う
1,000円程度の支払いでも、債務の承認となり、時効の主張が難しくなる可能性があります。
- 和解書や同意書にサインする
書面の内容によっては債務の承認となり、時効の主張が難しくなる可能性があります。
- 分割払いを申し込む
分割払いの申込みによって、時効の主張が困難になることがあります。
- WEBフォームへ入力する
入力内容によっては、返済意思を認めたと判断され、時効の主張が困難になることがあります。
- 裁判所からの書類を放置する
判決が確定すると、口頭弁論終結前に完成していた時効を後から主張することは原則としてできません。また、確定判決によって確定した権利には原則として10年の時効期間が適用されます。支払督促についても強制執行につながるため、期限内の対応が必要です。
弁護士これらの行為をしてしまった場合でも、必ず時効援用ができなくなるとは限りません。諦めずに、具体的な経緯を専門家に相談してください。
時効以外の解決方法
アコムとの和解について
アコムから書面が届いた場合、「和解で解決できないか」と考える方もいます。
アコムとの間で和解が成立する場合としては、主に次のようなケースがあります。
裁判の中で和解する場合
訴訟が提起された後、裁判所を通じて和解が成立するケースがあります。
この場合、裁判所が和解調書を作成します。
和解調書は、裁判の判決と同じ効力を持つため、和解で定めた支払いを守らなかった場合には、その和解調書に基づいて差押えが可能になります。
また、和解調書が作成された場合、和解によって確定した権利については原則として10年の時効期間が問題となります。ただし、和解成立時にまだ弁済期が到来していない分割金などは、各支払期限や和解条項を確認する必要があります。
裁判外で和解する場合
裁判ではなく、アコムとの話し合いにより、一括払いや分割払いなどの条件で合意するケースもあります。
返済条件の提案があった場合、その提案に応じて合意すると、和解として扱われます。提案金額や免除の範囲、支払方法は、届いた書面で確認してください。
裁判所を通さないで債権者と直接和解をした場合、その和解書だけでは直ちに差押えを行うことはできません。
時効期間の経過後であっても、和解書を作成して債務を認めた場合には、その後、完成した時効を援用できなくなる可能性があります。
そのため、和解に応じる前に、時効の成否を慎重に確認することが重要です。
和解を検討する前に確認すべきこと
和解に応じる前に、必ず最終返済日を確認し、消滅時効が成立していないかを検討することが重要です。
時効援用によって支払義務が消滅する場合には、和解に応じる必要はありません。
和解交渉の過程で「分割で支払います」「一部だけでも払います」などと発言してしまうと、債務を認めたと判断され、時効の主張が難しくなる可能性があります。
時効の可能性がある場合は、和解交渉を始める前に時効の条件を確認してください。
アコムからの分割払いに応じるべきか
アコムから分割払いなどの提案を受けた場合、応じるべきか悩む方もいます。
一括返済よりも毎月の負担が小さく見えることから、分割払いで解決したいと考える方もいます。
提案された金額や支払回数は案件によって異なります。このような提案があっても、応じる前に最終返済日や裁判歴を確認してください。
最後の返済から5年以上が経過している場合や、返済時期が不明な場合には特に注意が必要です。
一度でも支払いをすると、債務の承認となり、時効の主張が難しくなる可能性があります。
一方で、最後の返済から5年を経過していない、または判決確定から10年が経過していないなど、時効が成立しない場合には、任意整理等による分割交渉を検討することになります。
弁護士いずれにしても、分割払いに応じる前に時効の成否を確認することが最優先です。
時効援用ができない場合の任意整理
時効が成立しない場合には、任意整理も解決方法の一つとなります。
任意整理とは、弁護士が債権者と交渉し、利息や遅延損害金の減免、分割払いなどの返済条件について和解を目指す手続きです。利息等の減免や分割払いが必ず認められるわけではなく、長期間返済をしていない案件では、債権者が一括返済を求めることもあります。
信用情報への影響
アコムへの時効援用後、信用情報はどうなる?
時効援用は信用情報の回復という観点でも有効です。ただし、いつ消えるかは信用情報機関によって異なります。
JICCの場合
JICCの公式案内では、債権者である登録会社と時効援用について認識に相違がない場合、時効の起算日にさかのぼって完済として登録され、その時点で登録期間が経過していれば登録情報は抹消されるとされています。
CICの場合
CICのクレジット情報は、契約期間中および契約終了後5年以内が保有期間とされています。CICの公式説明では、残債額が0円で終了状況にコメントが登録された場合、報告日から5年間が保有期限です。時効援用後は、残債額・終了状況・保有期限を本人開示で確認してください。援用日から一律に5年とは限りません。
KSCの場合
銀行カードローンを長期滞納すると、保証会社による代位弁済などの情報が登録されることがあります。KSCの取引情報は、契約期間中および契約終了日(完済されていない場合は完済日)から5年を超えない期間が基本です。具体的な登録状況は本人開示によって確認する必要があります。
債権がサービサーに譲渡された場合でも、信用情報がいつ、どのように更新・削除されるかは、元の登録会社、契約終了の登録、債権譲渡の時期などによって異なります。
アコムや、保証の対象となった銀行による契約終了の登録や、各信用情報機関の保有期限を本人開示で確認します。会社名や債権譲渡の経路だけで現在の登録状況を断定することはできません。
支払う前に時効を確認してください
時効援用できる可能性があるにもかかわらず、「少額だから」と考えて返済してしまう方もいます。
しかし、一度返済をすると時効の更新(リセット)につながります。
返済した場合と時効援用をした場合とでは、信用情報の登録内容や保有期限が異なることがあります。ただし、時効援用をすればすべての信用情報が1〜2か月程度で削除されるとは限りません。
支払う前に、まずは時効の可能性を確認することが重要です。
各機関に開示請求できます。
開示方法や手数料は改定されることがあるため、最新情報は各機関の公式サイトで確認してください。
- CIC(シー・アイ・シー):https://www.cic.co.jp
- JICC(日本信用情報機構):https://www.jicc.co.jp
- KSC(全国銀行個人信用情報センター):https://www.zenginkyo.or.jp/pcic
弁護士時効援用後は、登録会社による処理が反映された後に本人開示を行い、残高、契約終了の登録、保有期限などを確認します。CICの確認を5年後まで待つ必要はありません。
当事務所について
時効援用の手続きの流れ
LINEで友だち追加するとすぐに質問をお送りいたします。
「最後の返済日はいつか?」「裁判所から手紙は来ているか?」などの質問にスマホで答えるだけで、時効となっている可能性があるか確認できます。最終的な判断には、具体的な資料や経緯の確認が必要です。
費用や内容にご納得いただけましたら、契約の手続きをします。
スマートフォンでサインできる電子契約に対応しているため、事務所にお越しいただく必要はありません。
郵送での契約も可能です。
入金確認後、すぐに債権者へ時効援用の通知を送ります。
弁護士からの通知が届いた時点で、本人への督促や取り立ては原則としてストップします。
弁護士が業者と直接やり取りし、時効が更新される事情がないかを確認します。
業者が「時効ではない」と反論した場合には弁護士が交渉することもあります。
(期間の目安:最短10日〜1か月程度)
時効の成立が確認できましたら、手続きは終了です。
今後、この借金を支払う必要はなくなります。
アコムへの時効援用を当事務所に依頼する費用
| 項目 | 費用 |
| 時効援用手続き費用(1件あたり) | 44,000円(税込・実費含む) |
| 実費を含みます。追加費用はかかりません。 | |
※時効が成立しなかった場合も費用はかかります。
司法書士と弁護士の違い
時効援用の相談先として司法書士と弁護士がありますが、対応できる範囲に違いがあります。
| 弁護士 | 認定司法書士 | |
| 時効援用通知書の作成・送付 | 代理人として対応可能 | 代理には範囲の制限あり |
| 債権者との交渉 | 金額による制限なし | 個別債権の価額が140万円以下 |
| 裁判所での訴訟代理 | 地方裁判所を含め対応可能 | 簡易裁判所の範囲に限る |
| 個別債権の価額が140万円を超える案件 | 代理可能 | 代理・交渉は不可 |
| 受任後の督促・連絡 | 受任通知の到達後、原則停止 | 代理権の範囲内で原則停止 |
認定司法書士の代理権には、個別債権の価額を基準とする140万円の制限があり、地方裁判所の訴訟代理はできません。弁護士には、このような金額や裁判所による代理権の制限がありません。なお、司法書士による書類作成業務の範囲は、代理・交渉とは異なります。
よくある質問
- 給与や預貯金を差し押さえられてしまうことはありますか?
-
通知を放置すると、将来的に差押えを受けるリスクがあります。ただし、単なる請求書や督促状だけで直ちに差し押さえられることはありません。差押えには、確定判決や仮執行宣言付支払督促などの債務名義が必要です。過去に判決等を取得されている場合もあるため、裁判歴が分からないときは専門家に確認してください。裁判所から書類が届いた場合は、期限内の対応が重要です。
- 時効援用するとその後必ず請求はなくなりますか?
-
時効の成立が確認された場合、通常、その後の請求は停止します。ただし、事務処理上の行き違いなどで通知が届くこともあります。その場合は、支払いや債務を認めるような連絡をせず、時効援用時の資料をもって専門家に確認してください。
- 時効が成功した際、何か証明書はもらえますか?
-
時効援用について、全国共通の公的な「成立証明書」が発行されるわけではありません。アコムから書面による回答が得られるかは案件によって異なるため、時効援用通知の控え、配達記録、相手方の回答内容などを保存します。
- アコムの催告書の「返済期日」から5年たっていれば時効ですか?
-
時効を調べる手がかりになりますが、その日付だけで確定はできません。通知で今回指定された入金期限なのか、契約上の返済期日なのかを確認し、その後の支払い・返済の約束・裁判歴も調べる必要があります。
- アコムではなく銀行から借りたのに、アコムへ払う必要がありますか?
-
アコムが銀行ローンを保証し、代位弁済後の求償金等を請求している可能性があります。請求が正当かどうかと、時効援用ができるかどうかを分けて確認します。銀行名、保証契約、代位弁済日が分かる書類を用意してください。
- アイアール債権回収に移ったら、時効はリセットされますか?
-
債権譲渡だけで時効がリセットされるわけではありません。現在の債権者を確認したうえで、アコムとの取引開始後から現在までの返済や裁判の経緯を確認し、援用の相手方を判断します。
その他のよくある質問を見る
- 時効が成立するか否かに関わらず和解したほうがよいですか?
-
時効援用が可能であれば、通常は和解に応じる前に時効を主張することを検討します。時効が成立していない場合には、支払能力や債務額に応じて、分割返済による和解、個人再生、自己破産などの方法を検討します。元金のみの和解や分割払いが必ず認められるわけではありません。
- 分割払いに応じたら時効はどうなりますか?
-
分割払いに応じることは「債務の承認」に該当し、時効の主張が難しくなる可能性があります。口頭による返済の約束でも債務の承認と判断されることがあり、録音の有無は主にその発言を立証できるかという問題です。書面がないから大丈夫とはいえません。
- 連帯保証人として請求を受けていますが、時効援用はできますか?
-
連帯保証人であっても、元の債務(主債務)の時効が完成していれば、主債務者本人が援用していなくても、連帯保証人が主債務の時効を援用できる場合があります。その場合、主債務に付随する保証債務も消滅します。ただし、主債務と保証債務について、それぞれ返済・債務承認・裁判の経緯を確認する必要があります。主債務者または保証人のどちらか一方に返済や裁判があったというだけで、両者の時効の結論が常に同じになるわけではありません。
- 裁判所からの書類が届いた記憶がありません。この場合は必ず時効になりますか?
-
届いた記憶がない場合でも時効にならないケースがあります。代表的なのが「公示送達」という手続きです。転居先不明などの理由で訴状を通常の方法で届けられない場合に、法定の公示によって送達の効力を生じさせる制度です。本人が書類を受け取っていなくても裁判が進み、判決が確定することがあります。「受け取った記憶がない=裁判は起きていない」とは言い切れません。
- これまで何年も請求が来なかったのに、急に通知が来ることはありますか?
-
長期間請求がなかった借金について、再び通知が届くことはあります。通知が急に届いた場合でも、慌てて電話をせず、まずは最後の返済時期や、その後の返済・合意・裁判の経緯を確認してください。
- 業者から「判決があるので時効ではない」と言われました。判決内容を確認できますか?
-
確認できます。いつの判決か、どの裁判所か、公示送達だったかどうかなどを当事務所で確認します。業者の説明だけで判断せず、実際の記録をもとに検討してください。また判決が確定していても、その後長期間が経過していれば再度時効が成立する余地があるケースもあります。
- 通知を無視していると裁判になりますか?
-
必ず裁判になるとは限りません。もっとも、アコムは支払督促や訴訟などの法的手続きに進むケースがあります。過去に判決や支払督促などの債務名義を取得されている場合には、新たな訴訟を経ずに差押えに進む可能性もあります。時効に該当する可能性がある場合には、「無視」ではなく「時効援用」による対応を検討すべきです。
- 時効なのに裁判されることはありますか?
-
はい。時効期間が経過していても、訴訟や支払督促を申し立てられることがあります。時効は、期間が経過しただけで裁判所が自動的に適用するものではなく、原則として援用が必要です。裁判所から書類が届いた場合は放置せず、記載された期限を確認し、その手続きの中で時効を主張する対応を検討してください。
- 支払督促が確定していても時効援用できることはありますか?
-
あります。仮執行宣言付支払督促が確定した場合、時効期間は原則として確定から10年を基準に確認します。ただし、申立て前にすでに時効が完成していた場合は、確定後もその時効を援用できる可能性があります。確定後の時効期間を10年としなかった下級審裁判例もありますが、支払督促は強制執行の根拠となります。単に「5年経過したから時効」と自己判断せず、返済や強制執行の経緯も含めて個別に確認する必要があります。
- 亡くなった家族宛てにアコムから封筒が届きました。私が支払う必要がありますか?
-
本人が死亡している場合、借金は原則として相続の対象になりますが、家族であるというだけで当然に支払義務を負うわけではありません。相続人に当たるか、相続放棄をしているかを確認します。相続放棄は、原則として自分のために相続が始まったことを知った時から3か月以内に家庭裁判所へ申述します。相続放棄ができない場合でも、時効期間が経過していれば、相続人が時効援用できる可能性があります。亡くなった方の財産から返済すると相続放棄に影響することがあるため、支払う前に相談してください。
借金分野においては消滅時効に特化しております。これまで1000件以上の時効援用の手続きを行ってきました。業者ごとの対応方法や特性を熟知しております。
参考情報
会社情報の確認日:2026年9月14日。通知の名称や書式は、契約内容や発送時期によって異なります。
関連記事
-
 auの未払いは時効になる?携帯料金・端末代金と信用情報を弁護士が解説
-
ソフトバンク・ボーダフォンの未払いは時効になる?携帯料金・端末代金と信用情報を弁護士が解説
-
ドコモの未払いは時効になる?携帯料金・端末代金と信用情報を弁護士が解説
-
【2026年最新】ティーアンドエスから最後通告書が届いたら?|自宅訪問・差押えの危険と消滅時効による解決方法
-
【2026年最新】パルティール債権回収から通知書が届いたら?|自宅訪問・差押えの危険と消滅時効による解決方法
-
【2026年最新】アウロラ債権回収から請求書・赤い封筒が届いたら?|自宅訪問・差押えの危険と消滅時効による解決方法
-
トラスト弁護士法人から請求書・受任通知書が届いたら?時効援用で解決できる可能性があります
-
ジャパントラスト債権回収から請求書・通知書が届いたら?時効援用で解決できる可能性があります

コメント